楽天カード不正利用の対処法と返金条件|身に覚えのない請求の真相【2026】
深夜、スマートフォンの画面に突如届いた1通の通知。楽天e-NAVIの明細を開くと、利用した覚えのない海外オンラインストアやゲーム課金の名目で数万円の引き落としが並んでいる――。国内屈指のシェアを誇る楽天カードにおいて、こうした「身に覚えのない請求」を巡るトラブルは後を絶ちません。一般社団法人日本クレジット協会の発表データによると、国内のクレジットカード不正利用被害額は高水準を記録し続けており、その被害の9割以上がクレジットカード番号の盗用によるものです。
「自分だけは大丈夫」と考えていた利用者が被害に遭った際、パニックに陥って初動を誤ると、本来受けられるはずの返金補償を逃してしまうケースすらあります。本稿では、デジタル決済犯罪の最新動向を追う編集部が、楽天カードの不正利用が疑われる際の具体的な原因究明から、全額返金を勝ち取るための必須条件、カード停止と再発行の正確な手順まで、被害者の証言と公式裏付け資料を交えて徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:身に覚えのない請求の原因は、フィッシング詐欺や情報流出だけでなく、決済代行会社名義の請求や家族の無断利用など多岐にわたる。
- 要点2:不正利用補償の申請期限は「請求書送付またはWeb明細反映から60日以内」であり、警察への被害届提出が必須条件となる場合がある。
- 要点3:カード停止は楽天e-NAVIまたは専用ダイヤルから即時実行し、調査期間(1〜2ヶ月)を経て正式に請求取消・返金が確定する。
身に覚えのない請求は一体なぜ?楽天カード不正利用が疑われる決定的背景
楽天カードの明細に不審な請求を発見した際、直ちに「第三者による不正アクセス」と断定する前に、まず確認すべき構造的な背景が存在します。楽天カード身に覚えのない請求の理由を分類すると、第三者犯罪によるものと、決済システムの仕様による誤認の2つの側面が浮かび上がってきます。
第一に確認すべきは、決済代行会社や親会社の名称による請求です。実店舗やオンラインショップで買い物をした際、店舗名ではなく「GMO-PG」「SBペイメント」「STORES」「BASE」といった決済代行サービス名義で明細に記載されるケースは日常茶飯事です。また、AppleやGoogle、Amazonのデジタルコンテンツ購入では、数日前の小額課金が合算されて後日「APPLE COM BILL」などの名称で一括請求されるため、利用日時と明細の日付がズレて「見知らぬ請求」と誤認する事例が多発しています。
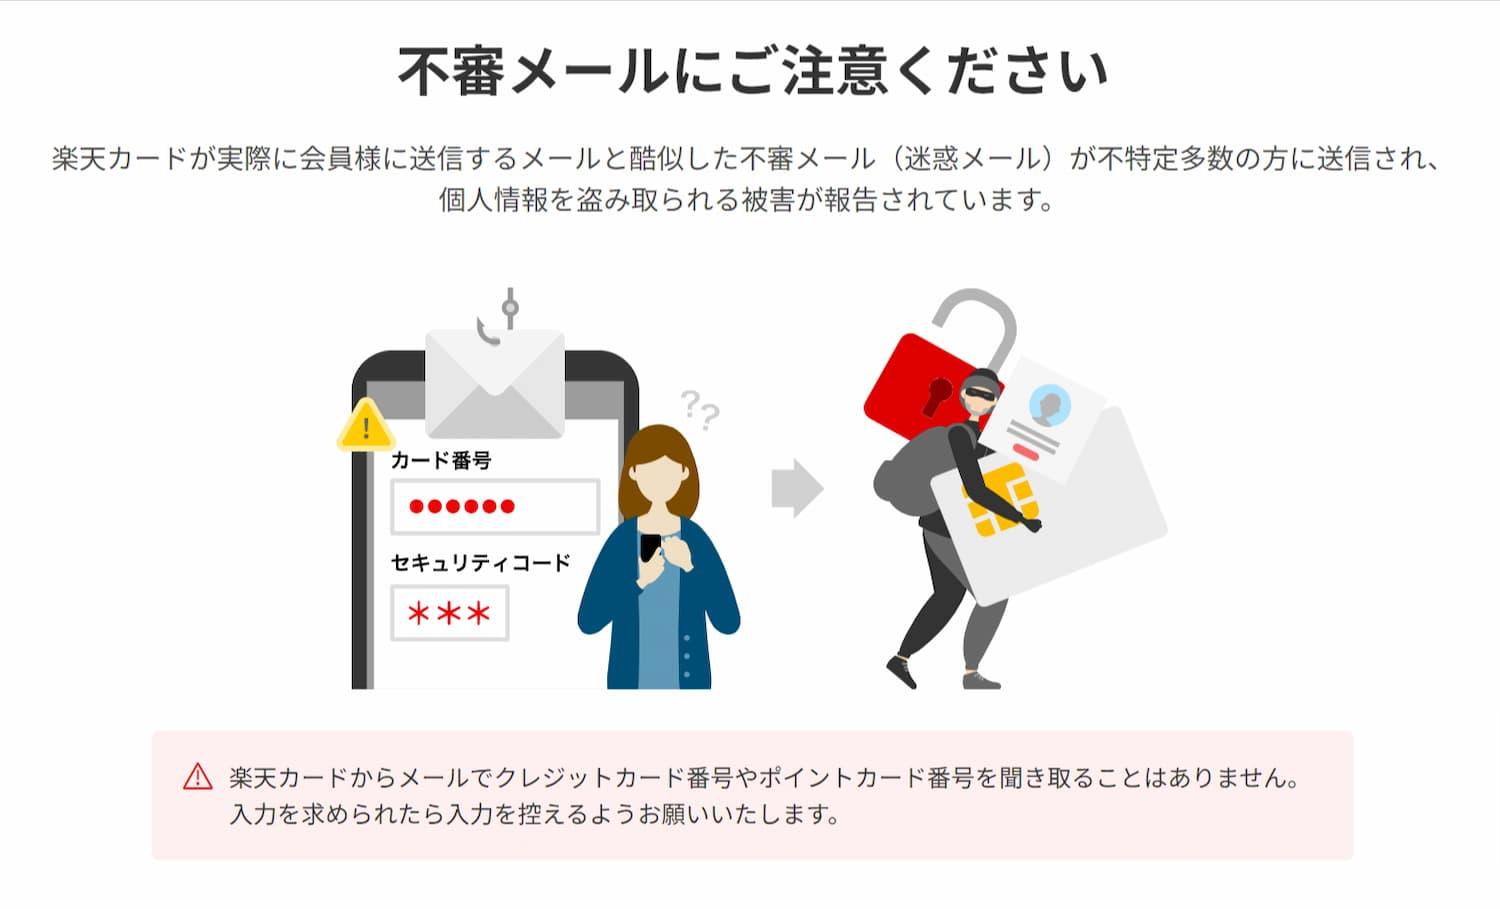
一方で、第三者による悪質な不正利用である場合、その手口は近年ますます巧妙化しています。特に注意すべきは、楽天カードフィッシング詐欺の手口です。「【重要】楽天カードのアカウントが一時停止されました」「ポイント有効期限の最終確認」といった緊迫感を煽るSMSや偽メールを送りつけ、精巧に偽装されたログイン画面(フィッシングサイト)へ誘導。ID、パスワードだけでなく、カード番号、有効期限、セキュリティコード、さらにはワンタイムパスワードまでリアルタイムで窃取する中間者攻撃(AiTM)が猛威を振るっています。
さらに、海外の不正アタックグループによる「総当たり攻撃(クレジットマスター)」にも警戒が必要です。プログラムを用いて規則的に並ぶカード番号と有効期限を機械的に生成し、少額のオーソリ(有効性確認)を通して有効な番号を特定する手口です。この場合、身に覚えのない10円〜数百円の少額引き落としや、海外加盟店からの不自然な引き落としが前触れとして現れます。

【実態検証】利用者の生の声と現場目線で見えたリアル|ネットの評判と反応
実際に被害に遭遇した利用者はどのような状況に直面しているのか。SNSや知恵袋、コミュニティサイト上に寄せられた当事者の生々しい告白を検証すると、共通するリアルな傾向が浮き彫りになります。
都内在住の30代会社員Aさんは、取材に対して当時の緊迫した状況を次のように振り返ります。「深夜2時過ぎ、楽天e-NAVI利用速報メールが連続して3通届きました。金額はいずれも49,800円。加盟店名は海外の衣料品通販サイトでした。手元にカードがあるのになぜ使われているのか理解できず、背筋が凍りつきました」。こうした楽天カード不正利用のネットの評判と反応を追うと、「寝ている間に限度額いっぱいまで決済されていた」「普段利用しない海外サイトから連続決済の通知が来た」という体験談が目立ちます。
多くの利用者が困惑するのは、不審な決済が発生した際の初動と連絡手段です。「深夜に電話窓口が繋がらない」「自動音声ガイダンスをたらい回しにされた」という不満の声が散見される一方で、「利用速報メールのおかげで数分以内に気付くことができた」「Webから即座にカードを一時停止できたため二次被害を防げた」というポジティブな評価も存在します。被害の拡大を防ぐ分岐点は、不審な兆候を察知してから「数分から数時間以内」に適切なアクションを取れるかどうかにかかっています。
全額返金への分岐点|楽天カード不正利用の補償期間60日と返金条件の真実
万が一、第三者による不正利用が確定した場合、最も切実な問題となるのが「不正利用された代金は本当に全額返金されるのか」という点です。楽天カードの会員規約には会員保障制度が明記されていますが、無条件で救済されるわけではありません。利用者が絶対に把握しておくべき厳格な基準が存在します。
最大のリスクは楽天カード不正利用の補償期間60日という時間制限です。規約上、カード会社に被害の通知を行った日の「60日前」以降に発生した不正利用分が補償の対象となります。紙の利用明細を発行せず、アプリや楽天e-NAVIのチェックを数ヶ月間放置していた場合、60日を超過した過去の被害額は自己負担となる可能性が極めて高くなります。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 補償申請期限 | 届出日から60日前まで | 大手他社も概ね60日基準 | 月1回の明細確認では遅れるリスクあり。最低週1回のアプリ確認が必須。 |
| 調査期間の目安 | 約1ヶ月〜2ヶ月(海外加盟店は最長3ヶ月) | 3週間〜2ヶ月程度 | チャージバック交渉(国際ブランド経由)を伴うため、結論が出るまで時間を要する。 |
| 補償対象外事由 | カード裏面未署名、暗証番号一致、家族・同居人の利用 | 業界共通の免責基準 | 暗証番号(PIN)を使用したICチップ決済は「本人利用」と推定され補償獲得が困難。 |
| 警察届出の要否 | 被害届・受理番号の取得が原則必須 | 他社でも原則提出義務あり | 警察署での相談番号だけでなく、正式な受理番号を要求されるケースが多い。 |
さらに注視すべきは楽天カード不正利用の返金条件における「過失割合」の認定です。カードの裏面にサイン(署名)をしていない状態での不正利用や、暗証番号を生年月日や電話番号など推測されやすい文字列に設定していた場合、重大な過失とみなされて全額返金の対象から除外されることがあります。また、フィッシングサイトに自ら誘導されてワンタイム認証コードを入力してしまった場合でも、近年の手口の巧妙さから補償される例が増えているものの、状況証拠の提示を巡って調査が難航する事例も存在します。

被害発生時の初動ステップ|楽天カード不正利用の対処法と警察被害届の出し方
不審な請求に気づいた瞬間、感情的にならず機械的に次の手順を実行できるかが被害最小化の鍵を握ります。現場で推奨される楽天カード不正利用の対処法は、タイムロスを排除した3段階のフローです。
ステップ1:楽天e-NAVIまたは専用窓口による即時利用停止
まず最優先すべきは、該当カードの機能を即座に止めることです。電話が混雑して繋がらない昼間や営業時間外であっても、楽天カード会員専用オンラインサービス「楽天e-NAVI」のメニュー内にある「カードの盗難・紛失」または「カードの一時停止」から、オンライン上で即座に決済機能を無効化できます。電話での連絡を行う場合は、楽天カード不正利用の問い合わせ電話番号である「楽天カード 盗難・紛失専用ダイヤル(0120-86-1152/年中無休・24時間受付)」へ連絡してください。一般の問い合わせ窓口(コンタクトセンターナビダイヤル)は有料かつ回線が混み合いやすいため、不正利用・盗難の専用回線を使うことが鉄則です。
ステップ2:カードの無効化と再発行手続きの完了
不正利用が疑われるカードは、番号がすでに攻撃者のデータベースに渡っているため、継続使用は不可能です。楽天カード利用停止と再発行手続きを同時に進めます。再発行を行うと、16桁のクレジットカード番号およびセキュリティコードが完全に刷新された新カードが約1週間〜10日程度で自宅に届きます。この際、公共料金やサブスクリプションサービスの支払いに旧カード番号を登録していた場合は、新カード到着後に各サービス側で支払い情報の更新手続きが必要となります(一部の提携加盟店は自動更新されますが、原則として手動確認が安全です)。
ステップ3:警察署への相談と被害届の正式提出
カード会社から補償を受けるにあたり、所轄の警察署への被害申告が求められます。楽天カード不正利用の警察被害届の出し方には注意が必要です。単に「警察に行きました」という報告では足りず、警察署の生活安全課やサイバー犯罪相談窓口へ赴き、不正利用の明細コピー、カード現物、身分証明書を提示して相談を行います。警察側から発行される「受理番号」または「相談受付番号」を控え、これを楽天カードの信用管理部門へ伝達することで、正式なチャージバック調査が開始されます。
なお、楽天カード不正利用の調査期間と経緯としては、申告受理後にカード会社が加盟店や決済代行会社に対して決済ログの照会を行い、不正利用と認定されるまでに通常1ヶ月〜2ヶ月を要します。調査期間中に引き落とし日が到来する場合、一時的に口座から代金が引き落とされ、調査完了後に相殺または口座返金される運用が一般的です。資金繰りに懸念がある場合は、事前の引き落とし猶予が可能かどうかオペレーターへ明確に相談しておく必要があります。
楽天カード不正検知システムの真相|なぜ誤検知や検知漏れが起きるのか?
カード会社側も手をこまねいているわけではありません。楽天カードでは、高度なAIを活用した不正検知システムが24時間365日体制で稼働しています。しかし、ネット上では「本人の正当な買い物がブロックされた」という不満と、「見知らぬ高額決済がすり抜けた」という批判の双方が渦巻いています。この楽天カード不正検知システムの真相は、利便性とセキュリティ強度のトレードオフに起因しています。
不正検知システムは、利用者の過去の購買履歴、決済時刻、端末情報(IPアドレス、ブラウザ情報)、加盟店の業種や所在国などをスコアリングし、異常値を検知した瞬間に決済を保留(オーソリ保留)します。例えば、普段は近所のスーパーや楽天市場で日用品しか購入しないユーザーが、深夜に突如として海外の暗号資産取引所や高級ブランドサイトで数十万円の決済を試みた場合、瞬時に決済が遮断されます。
一方で、攻撃者が「普段使いのECサイト」で「数千円のデジタルギフト券」などを購入する手口を取った場合、AIが日常的な利用パターンと誤認して検知をすり抜けてしまうケースが存在します。これに対し、楽天カード不正利用2026年最新ニュースの動向として、本人認証プロトコル「3Dセキュア2.0(EMV 3-Dセキュア)」の義務化が定着し、リスクベース認証が大幅に強化されました。不正な挙動と判定された決済に対してのみ、ワンタイムパスワードや生体認証アプリによる追加認証が要求される仕組みです。
ユーザー側で最大の防御策となるのが、楽天e-NAVI利用速報メールの登録です。決済が行われた最短翌日(速報版は数分〜数時間以内)に利用金額と利用先がメール配信されるため、万が一不正検知をすり抜けた場合でも、利用者が自発的に早期発見できる最強の防壁となります。
一般に知られていない盲点とネットの誤解|クレカセキュリティの心理的落とし穴
クレジットカード犯罪の現場を取材すると、ネット上で流布されている誤った「安全神話」や、利用者の心理的盲点が被害を深刻化させている実態が見えてきます。
最も危険な誤解は、「不正利用されてもカード会社が勝手に気づいて返金してくれる」という思い込みです。不正検知システムはあくまで決済を水際で止める補助輪に過ぎず、決済が一度完了してしまった請求に対して、カード会社が能動的に「これは不正でしたので返金します」と自動処理してくれることは基本的にありません。利用者が自ら明細を確認し、異議を申し立てる「自己防衛の原則」が前提となっています。
また、盲点になりやすいのが「家族間利用」を巡るトラブルです。中高生の子どもが親のスマートフォンに保存されていた楽天カード情報を使って、オンラインゲームのガチャに数十万円課金してしまったケースでは、カード会社は一切補償を行いません。規約上、家族や同居人によるカードの利用・管理不備は免責事項に該当するためです。これは犯罪被害ではなく「家庭内の管理責任」とみなされます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
キャッシュレス決済が生活基盤となった現在、クレジットカードとの付き合い方には明確なリテラシーが求められます。楽天カードを安全に使い倒せる人と、予期せぬトラブルで大きな損害を被るリスクが高い人には、明確な行動パターンの分岐が存在します。
【楽天カードの利用に向いている人】 第一に、楽天e-NAVIのアプリ通知や利用速報メールを日常的に目を通す習慣がある人です。決済のたびに「利用確認」を行う几帳面さがあれば、万が一の不正利用も即日検知できます。第二に、楽天経済圏でポイントを集約しつつも、セキュリティ設定(本人認証サービス3Dセキュアの登録や利用可能枠のこまめな見直し)を能動的に管理できる人です。
【利用に慎重になるべき人・運用を見直すべき人】 月に一度もWeb明細を確認せず、紙の明細が届かないと何にお金を使ったか把握できない人は厳重な注意が必要です。前述の「60日ルール」の壁に阻まれ、数ヶ月前の被害を全額自己負担させられる典型例となります。また、フィッシングSMSと公式通知の見分けに自信がない人や、家族と共有のアカウントでクレジットカードを登録し放任している人は、カードの限度額を極力低めに設定するか、即時決済で残高以上は使えないデビットカードやプリペイド型カードへの移行を検討すべきです。
【楽天 カード 不正 利用】に関するよくある質問(FAQ)
Q1:身に覚えのない請求が1円〜数百円だけ上がっているのはなぜですか?
A1:有料サイトの無料トライアル登録時や、一部のECサイトでカードの有効性を確認するために行われる「オーソリ(有効性確認)」の可能性があります。これは後日自動的にキャンセル・返金されます。ただし、身に覚えのない海外サイトからの小額決済である場合、クレジットマスター等でカード番号が割り出され、本命の高額決済に向けた「テスト決済」の可能性もあるため、直ちにカード裏面の窓口へ問い合わせることを推奨します。
Q2:不正利用の調査結果が出るまで、請求額の引き落としを止めることはできますか?
A2:原則として、カード会社側の調査が完了するまでは請求確定データに従って一度引き落としが実行されます。ただし、明らかな大規模不正利用である場合や、引き落とし日までに日数的な余裕がある場合は、オペレーターの判断により該当明細の請求を一時的に保留(引き落とし対象から除外)できるケースがあります。被害発覚後、速やかに電話窓口で請求保留の相談を行ってください。
Q3:カードを再発行した場合、楽天ポイントや楽天Edyの残高はどうなりますか?
A3:楽天ポイントは楽天IDに紐づいているため、カード番号が変更されても失効せずそのまま引き継がれます。一方で、カード一体型の「楽天Edy」の残高は、セキュリティの仕様上、旧カードから新カードへ自動移行されません。旧カードを破棄(ハサミ入れ)する前に、専用機器やコンビニ等の決済端末でEdy残高を完全に使い切る必要があります。
まとめ:今後の動向と失敗しないための判断基準
決済テクノロジーの進化と軌を一にするように、サイバー犯罪集団によるクレジットカード不正利用の手口もまた、組織化・高度化の一途を辿っています。AIを用いたフィッシング誘導や瞬時の中間者攻撃が常態化する中、「怪しいサイトを使わなければ安全」という過去の常識はもはや通用しません。
楽天カードを安全に利用し続けるための最大の防波堤は、制度とシステムの正しい理解です。速報メールによるリアルタイムの監視、不審時の即時Web停止、そして「60日以内」の申告と警察への届出。これら一連の基本動作を把握しておくことこそが、デジタル社会において自身の資産を守るための決定的なリテラシーとなります。 (出典: 楽天 カード 不正 利用(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。