消費税は何に使われる?社会保障の裏側と法人税穴埋め疑惑の真相
スーパーやコンビニのレジで支払うたび、レシートに刻まれる「消費税10%(軽減税率8%)」の数字。物価高が続く2026年の日本において、日々の生活を直撃するこの税金が一体どこへ消えているのか、強い疑問を抱く人は少なくありません。「国の借金返済に消えているのではないか」「実は大企業の法人税減税の穴埋めになっているのではないか」といった懐疑的な声も後を絶ちません。
財務省の広報や政府の答弁資料では「すべて社会保障のため」と説明される消費税ですが、その実際の配分先や予算執行の現場には、一般にはあまり知られていない複雑な財政のカラクリが存在します。名目上の使い道と実際の資金の流れ、そして世論が抱く「使途への不信感」の真相を、最新の国家予算データと政策決定の舞台裏から徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:法律上の消費税収(国・地方)はすべて「年金・医療・介護・少子化対策」の社会保障4経費に充当される建前だが、財政全体で見れば一般財源として資金の融通が行われている。
- 要点2:「法人税の穴埋め説」は法制度上の直接連動ではないものの、歴史的な税収推移を見ると消費税の増収分が法人税減税や所得税減税の穴埋めとして機能してきた経済的実態が浮かび上がる。
- 要点3:2026年現在の社会保障費は年間約140兆円規模に膨張しており、消費税収(約30兆円強)だけでは全く足りず、制度の持続可能性と現役世代の負担感の乖離が最大の火種となっている。
【基本構造】消費税は何に使われているのかわかりやすく解説|社会保障4経費のリアルな内訳
買い物のたびに徴収される消費税は、法律上どこへ行くことになっているのでしょうか。この疑問に対する制度上の公式回答は極めて明快です。消費税法第1条第2項および地方税法において、消費税の使途は「年金、医療及び介護の社会保障給付並びに少子化に対処するための施策に要する経費(社会保障4経費)」に明確に限定されています。
私たちが支払っている「10%」の消費税は、一括してひとつの金庫に入るわけではありません。内訳は、国の取り分である「国税(7.8%)」と、各自治体に配分される「地方消費税(2.2%)」に分割されます。さらに、国税分の7.8%のうち約3分の1(消費税法に基づき計算される法定配分)は「地方交付税交付金」として地方自治体へ財源保障のために配分される仕組みです。
財務省が公開している「予算のポイント」や消費税使途グラフなどを紐解くと、国税分の消費税収(一般会計)は、予算編成の段階で社会保障関係費に1対1で紐付け(特定財源化)されている形をとっています。つまり、名目上のルールとして、消費税が公共事業や防衛費、あるいは公務員の給与に直接回されることは制度上あり得ないというのが公の建前です。
しかし、この制度説明を聞いても多くの国民が首を傾げます。「それならなぜ、医療費の窓口負担が増え、年金の支給開始年齢の引き上げが議論され、子育て支援金という新たな名目の拠出金まで徴収されるのか」という現場感覚との決定的なズレです。この疑問を解く鍵は、国の予算規模と消費税収の絶対的なギャップにあります。
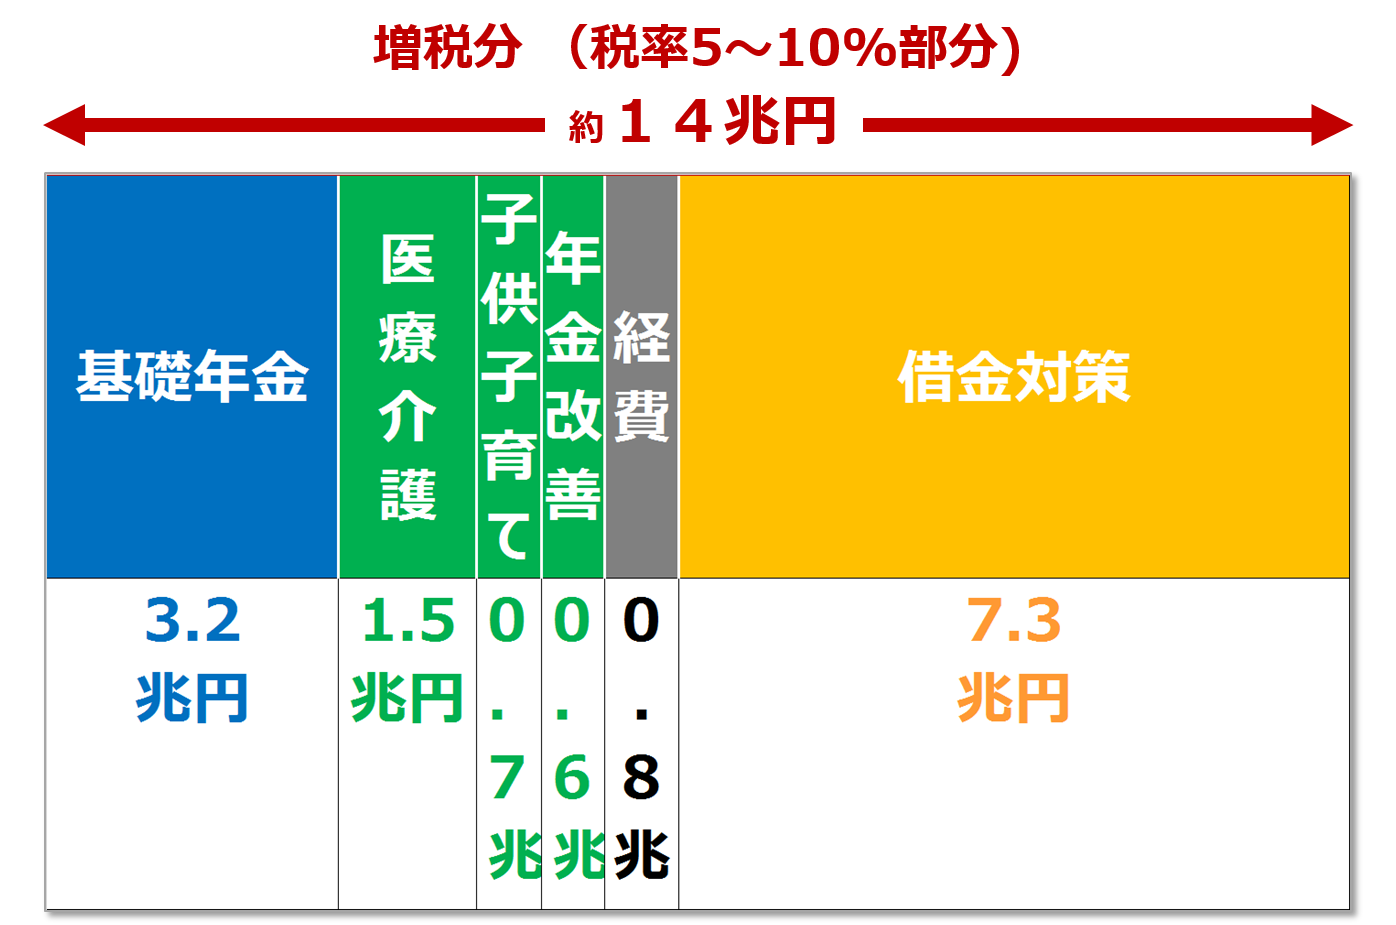
【データ検証】国の予算と使途内訳|年金・医療・介護・少子化対策への配分実態
制度の建前と実態の乖離を客観的に把握するために、2026年現在の国の一般会計予算における主要な社会保障費の配分と、消費税がどのように充当されているのかを整理しました。
| 社会保障費の対象分野 | 国の予算規模・内訳(概算) | 消費税収からの充当状況 | 編集部の見解・実態分析 |
|---|---|---|---|
| 年金給付費 | 国費負担:約13兆円〜14兆円 (総給付費は約60兆円超) | 基礎年金の国庫負担割合(2分の1)の主要財源として充当 | 年金原資の半分を税金で支えているため、消費税がなければ即座に年金会計は破綻する構造。 |
| 医療給付費 | 国費負担:約12兆円〜13兆円 (国民医療費は約48兆円規模) | 後期高齢者医療制度や国民健康保険への国庫補助金に投入 | 高齢化に伴い毎年数千億円単位で自然増。消費税の増収分を医療費の増加がそのまま飲み込んでいる。 |
| 介護給付費 | 国費負担:約3.5兆円〜4兆円 (総費用は約12兆円〜13兆円) | 介護保険の公費負担(国・都道府県・市町村計50%)のうち国負担分 | 団塊の世代がすべて後期高齢者に達し、介護需要が急増。財源の逼迫が最も顕著な領域。 |
| 少子化対策(子ども・子育て) | 国費負担:約4兆円〜5兆円 (加速化プラン拡充後) | 幼児教育・保育の無償化、児童手当の拡充、保育所整備費 | 消費増税(8%から10%への引き上げ時)で拡充されたが、さらなる財源確保のため「支援金制度」が新設された。 |
日本国内の社会保障給付費の総額は、給付ベースで年間140兆円前後まで膨張しています。そのうち保険料収入で賄えない「国と地方の公費負担」は約50兆円に達します。これに対し、国と地方を合わせた消費税収の総額は約30兆円強に過ぎません。
つまり、消費税収のすべてを社会保障4経費に注ぎ込んだとしても、国が負担すべき社会保障費の穴を完全に埋めることすらできていないのが現実です。足りない約20兆円分は、所得税などの他の税収、そして将来世代へのツケである「特例公債(赤字国債)」の発行によって埋め合わされています。
「消費税の使途は嘘」は本当か?法人税穴埋め説と財政のカラクリを暴く
ネット上や国会前デモ、一部の経済言論で極めて頻繁に主張されるのが「消費税の使途は嘘であり、実態は法人税減税の穴埋めに使われている」という告発です。SNS上でも「税率が3%から10%へ上がる間に、法人税率は40%超から20%台まで引き下げられた。庶民から巻き上げて大企業を優遇しただけだ」とするグラフがたびたび拡散されています。
この言説の真偽はどうなのでしょうか。財政法と国家財政の現場を取材すると、「法的な制度論としては誤りだが、マクロ経済および国家予算全体の収支実態としてはあながち的外れとは言えない」という、極めてグレーな二面性が浮かび上がります。
まず、制度論から見れば「嘘」と断定されます。特定財源として法律上紐付けられているため、財務省の帳簿上、消費税収が直接法人税減税の補填に回された形跡はありません。税務当局関係者も「消費税収は全額、社会保障関係の費目に計上されており、それ以外の使途へ直接流用することは財政法上不可能」と口を揃えます。
しかし、お金に色はついていません。財政学者や経済アナリストが指摘するのは「代替財源としての fungibility(代替可能性・融通性)」です。
平成元年の消費税導入(3%)以降、日本の税制改革は一貫して「直間比率の是正(所得税や法人税などの直接税を減らし、消費税などの間接税へシフトする)」という基本方針のもとで行われてきました。国際競争力の維持や海外への企業流出防止を大義名分に、法人実効税率はかつての49.98%から約29.74%まで段階的に引き下げられました。
その結果として何が起きたか。導入からの累計で見ると、消費税によって増えた税収(約500兆円規模)と、法人税率引き下げや所得税減税によって減少した税収の規模がほぼ拮抗しています。財務省の意図がどうであれ、国民の視点から見れば「消費税という安定財源を確保したことで、政府は痛みを伴わずに法人税率を引き下げることができた」という構造的連動関係を否定することは極めて困難です。この事実こそが、国民の間に根深い「使途への不信」を生み出し続けている根本原因です。

【実態検証】世論と現場の乖離|減税・廃止論の反応と「取られ損感」の心理構造
国民の感情として渦巻く「取られ損感」の背景には、単なる金銭的負担にとどまらない、深い心理学的・社会学的な要因が存在します。
街頭インタビューやSNS(旧Twitter、Yahoo!ニュースコメント欄など)で消費税に対する一般市民の声を拾うと、共通して見られるのは激しい「受益の実感のなさ」です。
「物価が上がり、スーパーの会計で毎回千円以上消費税を取られるのに、病院に行けば窓口負担は引き上げられ、年金の受給額はマクロ経済スライドで実質目減りしている。少子化対策と言いながら、手当には所得制限がかけられる。一体私たちは何のために消費税を払っているのか」
この現象は、行動経済学や財政社会学でいう「財政錯覚(Fiscal Illusion)」と「損失回避バイアス」で論理的に説明できます。
日々の買い物で毎回レシートに表示される消費税は、支払いの瞬間に「財産の喪失」として強烈に脳に認知されます。一方で、その税金が「自分が将来病気になったときの高額療養費制度の維持」や「親の介護保険給付の半分を国が支えていること」、「基礎年金の半分が税金から補填されていること」といった目に見えない安全網(セーフティネット)として機能している実感は、極めて希薄です。人は享受している恩恵よりも、目の前で失われる現金を数倍強く認知するため、必然的に不満が鬱積します。
こうした世論を背景に、選挙のたびに野党各党から「消費税5%への時限減税」や「消費税廃止」が掲げられ、ネット上でも熱烈な支持を集めます。しかし、これに対する財務省や現実派の政策担当者の反応は極めて冷淡です。「消費税を5%に下げれば約15兆円、廃止すれば約30兆円強の恒久財源が消失する。その瞬間に社会保障給付を半分近くカットするか、国債の暴落を招いてハイパーインフレを引き起こすしかなくなる」という財政規律の壁があるからです。
【プロの結論】社会構造の歪みと「受益と負担」の再定義
消費税の使い道をめぐる果てしない議論に終止符を打つためには、政府の紋切り型の説明でも、感情的な陰謀論でもなく、日本社会が直面している冷徹な人口動態の現実に目を向ける必要があります。
【プロの結論】消費税という「痛みの分かち合い」を巡る3つの判断基準
生活者がこの問題を冷静に見極め、自らの政治的選択や将来設計に落とし込むための基準は以下の3点に集約されます。
第一に、「消費税は未来への投資ではなく、過去と現在のツケ払い」であると認識すること。
政府は「少子化対策や子育て支援のため」と前向きな使途をアピールしがちですが、予算の実態を見れば、大半は膨大に膨らんだ高齢者向けの社会保障給付(医療・年金・介護)の維持費に消えています。現役世代が払った消費税が、現役世代自身の環境改善に直結する比率は依然として極めて小さいのが現状です。
第二に、「使途の透明性」を求める議論と「財政破綻の回避」を切り離して考えること。
法人税減税の穴埋めに使われたという歴史的経緯への批判は正当なものですが、だからといって「消費税を廃止しても国債発行で何とかなる」という極論に飛びつくのは極めて危険です。年間40兆円規模の国費を要する社会保障を維持する以上、勤労世代だけに負担が偏る所得税や保険料に比べ、高齢者を含む全世代から薄く広く徴収できる消費税を全廃することは現実的な選択肢になり得ません。
第三に、「隠れ増税」に対する厳しい監視の目を持ち続けること。
政府は消費税率の引き上げに対する国民の反発を恐れるあまり、社会保険料の引き上げや「子ども・子育て支援金」のような、給与天引きで見えにくい形での実質的負担増を加速させています。消費税率の数字だけに一喜一憂するのではなく、社会保障全体の「国民負担率(税金+社会保険料の合計)」を直視するリテラシーが求められています。
【消費 税 は 何 に 使 われる】に関するよくある質問(FAQ)
Q1:消費税は防衛費の増額や公共事業の財源には使われていないのですか?
A1:法律上の規定および一般会計予算の枠組みにおいて、消費税収(国・地方)はすべて「社会保障4経費(年金・医療・介護・少子化対策)」に充当されており、防衛費や公共事業などの一般行政経費には直接使われていません。防衛費増額の財源としては、他の歳出削減や決算剰余金、防衛力強化資金などが充てられています。ただし、国家財政全体として資金繰りを見れば、消費税が社会保障を支えることで他の財源が防衛費等に回せているという「間接的な融通効果」を指摘する専門家は存在します。
Q2:なぜ「消費税の使途は嘘」という噂がネット上でこれほど広まっているのですか?
A2:主な理由は2点あります。ひとつは、1989年の消費税導入以降、消費税の増税と軌を一にして法人税率の引き下げが行われ、結果として「消費税増収分が法人税減収分を補填する形」になった歴史的事実があるためです。もうひとつは、これだけ消費増税が繰り返されたにもかかわらず、国民負担である医療費の窓口負担増や社会保険料の引き上げが続いており、国民が「社会保障が手厚くなった」という恩恵を全く実感できていない心理的ギャップがあるためです。
Q3:地方消費税(2.2%分)は都道府県や市町村で何に使われているのですか?
A3:地方消費税および国税から地方に配分される地方交付税(消費税分)についても、地方税法等によって「地方の社会保障施策に要する経費」に充てることが義務付けられています。具体的には、自治体が運営主体となる国民健康保険への支援、認可保育所や認定こども園の運営補助、高齢者の介護予防事業、地域包括支援センターの運営費などに充当されています。地方自治体にとっても、高齢化に伴う福祉費用の増大を支える生命線となっています。
まとめ:消費税の未来と生活防衛のために知っておくべきこと
私たちが日々支払っている消費税は、名目上も実態としても、急速な少子高齢化によって崖っぷちに立つ「日本の社会保障システム」を水面下で支える巨大な防波堤として機能しています。もしこの税収が明日失われれば、年金給付の減額や医療保険制度の瓦解は避けられません。
しかし同時に、その使途が「過去のツケの穴埋め」に追われ、将来を担う現役世代や子どもたちへの再分配に十分に機能していないこともまた否定しがたい構造的欠陥です。政治が語る「社会保障のため」という美名に思考停止するのではなく、集められた巨額の税金が本当に効率的に配分されているのか、そして給与から差し引かれる社会保険料を含めた「トータルの負担」が適正であるのかを厳しく監視していく姿勢こそが、2026年を生きる私たちに何よりも求められています。 (出典: 消費 税 は 何 に 使 われる(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。