領収書とレシートの違いとは?税務調査で有利な証拠と最新経費ルール
買い物の会計時、レジで「領収書はご入用ですか?」と尋ねられ、条件反射のように「手書きの領収書をお願いします」と答えていないでしょうか。ビジネスの現場では長年、「レシートは簡易的な紙片に過ぎず、経費精算や確定申告には手書きの領収書こそが正式な書類である」という価値観が根強く信じられてきました。
しかし、2026年現在の税務実務や法制度に照らし合わせると、その認識は大きな誤解を含んでいます。デジタル化の進展やインボイス制度の定着に伴い、取引の客観的な証拠能力という観点では、手書きの領収書よりもレシートの方が税務調査で圧倒的に有利に働く場面が増加しています。昭和から平成にかけて定着した日本独自の商慣習を疑い、法律と現場のリアルに基づいた正しい知識をアップデートすることが求められています。
📌 【この記事の重要ポイントまとめ】
- 要点1:税務調査で最重要視されるのは「何を購入したか」の品目明細であり、品名が明記されるレシートの方が手書き領収書より証拠能力が高い。
- 要点2:インボイス制度下の適格簡易請求書なら「宛名なし」のレシートでも仕入税額控除が法的に認められており、手書き領収書への固執は業務リスクを招く。
- 要点3:領収書とレシートの二重受取は脱税・横領の不正行為とみなされる危険があり、経費精算では取引実態を証明できるレシートの活用が実務上の最適解となる。
【税務調査の真相】手書き領収書より「レシート」が有利に働く決定的な理由
「会社の経費で落とすなら、必ず手書きの領収書をもらわなければならない」――この認識を持つビジネスパーソンは今も少なくありません。しかし、国税局OBの税理士や企業の経理担当者が口を揃えるのは、「税務調査で最も疑われやすい書類の一つが、手書きの領収書である」という皮肉な現実です。
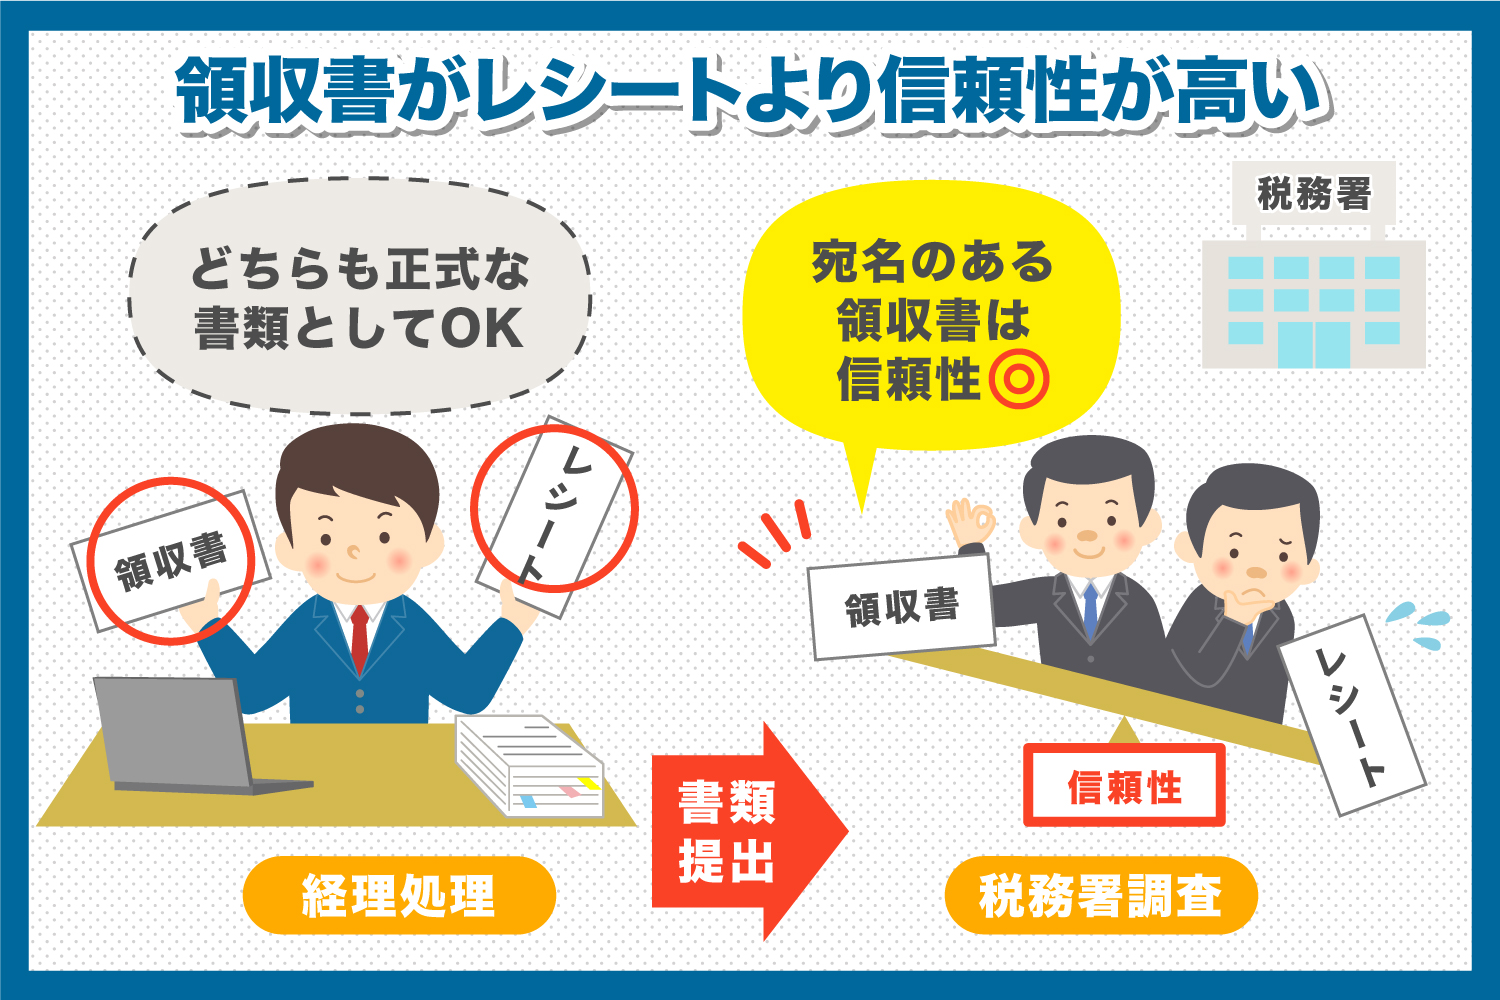
税務調査官が調査において最も注視するのは、その支出が「事業に関連する正当な経費であるかどうか」という取引の実態です。ここで、手書きの領収書によく見られる記載内容を振り返ってみてください。宛名には「上様」、但し書きには「お品代」、そして日付と合計金額だけが機械的な筆跡で書かれているケースが散見されます。これでは、調査官に対して「実際に店舗で何を購入したのか」を証明する術がありません。高級筆記具を買ったのか、事業とは無関係な私物のブランドバッグを買ったのか、あるいは換金性の高いギフト券を購入したのかが完全にブラックボックス化してしまうからです。
対照的に、レジから自動出力されるレシートには、購入日時(分単位まで)、店舗名、レジ番号、さらには購入した商品名(SKU単位)や単価、数量が一切の恣意性を挟まずに印字されます。現場調査に入った税務署員にとっても、後から改ざんすることが極めて困難なレシートの明細データこそが、事業関連性を裏付ける強固な証拠となります。形式的な「領収証」という表題の紙片よりも、取引の中身を語る「レシート」の方が、税務調査において圧倒的に反論の余地を与えない強い証拠力を発揮します。
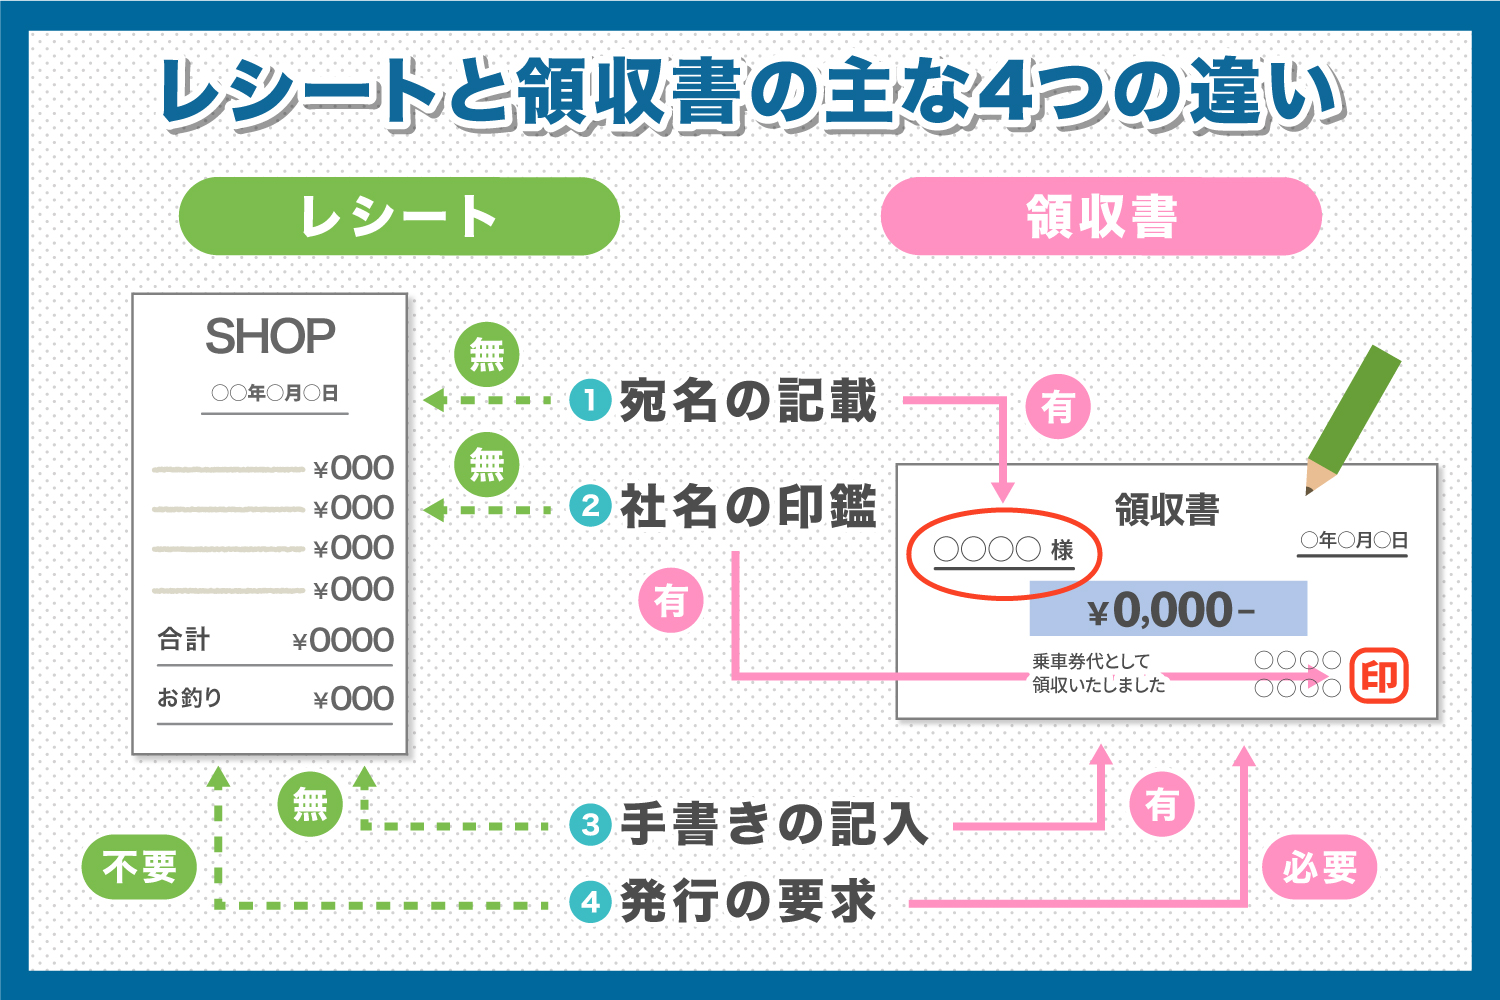
【徹底比較】領収書とレシートの機能・法的効力の違い一覧
経理処理や税法上の位置づけにおいて、領収書とレシートにはどのような違いがあるのでしょうか。会計ソフトウェア大手の弥生株式会社が公開している資料でも指摘されている通り、英語の「receipt」は領収書とレシートの双方を指す言葉であり、手書きの領収書を別個に発行する慣習は日本固有の文化です。実務上の取り扱いの違いを客観データとともに下表に整理しました。
| 比較項目 | レシート(POSレジ発行) | 手書き領収書(複写式等) | 実務現場における評価 |
|---|---|---|---|
| 購入品目の明細表示 | 全商品名・個数・単価を詳細印字 | 「お品代等」と総称表記されることが多い | 事業関連性の証明ではレシートが圧倒的に優位 |
| 宛名の有無 | 原則として宛名印字なし | 会社名・個人名を指定して記入 | 特定業種では宛名なしレシートで法律上完全有効 |
| 改ざん・偽造リスク | 極めて低い(POSデータと直結) | 中〜高(金額・但し書きの加筆リスク) | 手書きは監査・税務調査で私的流用を警戒される |
| 発行の所要時間・ミス | 数秒で自動発行・計算ミスなし | 手書きに1〜3分、登録番号誤記の恐れ | 会計時の待ち時間削減・業務効率化でレシート推奨 |
| 電帳法・法定保管期間 | 法人:原則7年(欠損金時最長10年) | 法人:原則7年(欠損金時最長10年) | 感熱紙の印字消失対策(スキャン保存等)が肝要 |
【インボイス制度の現実】「適格簡易請求書」でレシートが経費処理の主役に
2023年10月に導入されたインボイス制度(適格請求書等保存方式)以降、レシートと領収書を取り巻くルールは劇的に変貌を遂げました。以前存在していた「3万円未満の少額な取引であれば領収書等の保存が免除される」という特例が原則廃止されたため、日々の細かな出費であっても正確な証憑の保管が義務付けられています。
この制度下で極めて重要な概念が「適格簡易請求書(簡易インボイス)」です。消費税法上、不特定多数の顧客に対して商品やサービスを提供する以下の業種においては、通常の「適格請求書」に義務付けられている書類の交付先(購入者の氏名・名称=宛名)の記載を省略した「適格簡易請求書」の交付が正式に認められています。
- 小売業(スーパー、コンビニ、百貨店、ドラッグストアなど)
- 飲食業(カフェ、レストラン、居酒屋など)
- タクシー業・旅客運送業
- 写真業、旅行業、有料駐車場
適格簡易請求書の成立要件は、①発行事業者の氏名または名称および登録番号(T+13桁)、②取引年月日、③取引内容(軽減税率対象である旨の表記)、④税率ごとに区分して合計した対価の額、⑤税率ごとに区分した消費税額等(または適用税率)の5点です。コンビニやスーパーで自動出力されるレシートには、これら5つの要件がすべて自動的に正しく印字されています。
つまり、上記の店舗で受け取ったレシートは、宛名が一切記載されていなくても、法律上完全な仕入税額控除の要件を満たしています。わざわざ店員に手を煩わせて手書き領収書を依頼すると、インボイス登録番号の書き漏れや税率区分の記載ミスが発生し、かえってインボイスとして無効になってしまうトラブルが全国の店舗で頻発しています。機械処理されたレシートこそが、最も安全かつ確実な証憑なのです。
一般に知られていない盲点とネットの誤解|二重取り・宛名なしの真実
ネット上の掲示板やSNSでは、領収書にまつわる時代遅れの都市伝説や危険なデマが散見されます。法令違反や社内懲戒を避けるためにも、以下の4つの誤解とリスクを正確に把握しておく必要があります。
誤解1:「宛名なしのレシートは確定申告や社内経費で落とせない」
前述の通り、適格簡易請求書の対象業種であれば法律上まったく問題ありません。また、所得税法・法人税法の所得計算においても、事業に必要な経費であったかどうかが本質であり、宛名がないことのみを理由に経費計上を否認されることはありません。社内規定で一律に手書き領収書を強制している企業は、制度のアップデートが遅れていると言わざるを得ません。
誤解2:「レシートと領収書を両方もらえば二重に安心」という危険な罠
会計時に「レシートをもらった上で、念のため手書きの領収書も書いてもらう」行為は、絶対にやってはならない重大なコンプライアンス違反です。同一の取引に対してレシートと領収書を二重に取得し、社内精算や帳簿で重複して計上する行為は「架空経費の計上」「脱税」「詐欺罪・業務上横領罪」に該当します。
店舗側にとっても、二重発行は売上の過少申告や脱税幇助を疑われる原因となるため、現在は「レシートをお渡しした場合は手書き領収書の発行をお断りする」、あるいは「領収書を発行する際はレシートを回収・破棄する」運用が大手チェーンを中心に徹底されています。
誤解3:「但し書きはお品代で十分通用する」という昭和の慣習
「お品代」という但し書きは、もはや通用しないどころか疑いの目を向けられる要因になります。手書き領収書を依頼する場合の正しい書き方は、「会議用飲食代として」「事務用消耗品(コピー用紙)代として」「参考書籍代として」のように、用途と品目を第三者が客観的に判別できる文言を指定しなければなりません。
誤解4:「紛失したら店舗に頼めば再発行してもらえる」
領収書を紛失した際、店舗に「再発行してほしい」と申し入れて断られた経験を持つ人は多いはずです。店舗側が再発行を拒絶するのは意地悪ではなく、「領収書の再発行による二重計上トラブルや脱税への加担を防ぐため」です。領収書は金銭の受領事実を証明する有価物に近い性質を持つため、原則として再発行不可とするのが商業慣行上の鉄則となっています。
【実態検証】利用者の生の声と現場目線で見えたリアル
実際に企業の経理現場や個人事業主の現場では、どのような摩擦が起きているのでしょうか。大手IT企業で経理マネージャーを務める人物の手記や、確定申告を行う個人事業主たちの声からは、制度と慣習の狭間で揺れるリアルな実態が浮かび上がります。
都内上場企業で働く経理担当者は、社内報や経費精算ガイドラインの改訂に際し次のように現場の実情を証言しています。
「毎月の精算期になると、営業部から『但し書き:お品代』の手書き領収書が何十枚も提出され、何に使ったのかを一人ひとりにヒアリングする作業だけで膨大な時間が奪われていました。2024年に社内ルールを全面改訂し、『レシート提出を原則とし、手書き領収書はレシートが出ない特殊な場合のみ認める』と変更したところ、精算ミスは70%減少し、不正申請の疑念も一掃されました。経理の現場からすれば、品名が1行ずつ印字されたレシートの方が100倍ありがたいのが本音です」
一方、確定申告を行うフリーランスのコミュニティでも変化が顕著です。「昔は税務署対策としてわざわざ店員に手書き領収書を頼んで冷たい目で見られていたが、税理士から『レシートの方が明細が全部載っていて調査官のウケが良い』と教えられてからは一切手書きを頼まなくなった。会計アプリのカメラでレシートを読み取れば、品目から勘定科目まで自動推測してくれるため、確定申告の準備時間が半分以下になった」という実体験が多く共有されています。

【プロの結論】おすすめできる人・慎重になるべき人の判断基準
以上の制度的・実務的背景を踏まえ、日々のビジネスシーンにおいて「レシート」と「領収書」のどちらを選択すべきか、状況別の明確な判断基準を提示します。
レシートを選ぶべきケース(大半のビジネス実務)
- コンビニ・スーパーでの事務用品や飲食物の購入:品名明細が必須であり、適格簡易請求書としてレシートがベスト。
- カフェでの打ち合わせ・コワーキングスペース利用:宛名なしレシートで仕入税額控除・経費計上ともに完全クリア。
- タクシー代やコインパーキング代:移動経路や利用時間が印字されたレシートが最も強い証拠力を発揮。
- 電子帳簿保存法に基づきスマホ撮影・スキャナ保存を行う場合:明細が印字されたレシートの方がOCR読み取り精度が高く、業務効率が最大化。
手書き領収書を検討・慎重に発行すべきケース
- 取引先との高額な接待交際費(数万円〜数十万円規模):参加者名や目的を明確にするため、会社名宛ての正式な領収書を保管し、裏面に参加者リストを付記する。
- 慶弔見舞金やセミナー参加費など、レシートがそもそも発行されない取引:支払先が発行する手書き受領書が必要。
- 保守的な取引先や社内規定で「宛名入り領収書」が厳格に義務付けられている場合:社内ルールの遵守が最優先される組織内での手続き。
感熱紙レシートの最大の弱点である「経年劣化による印字消失」については、直射日光や高温多湿を避けたファイリングを行うか、電子帳簿保存法のスキャナ保存要件(受領後おおむね7営業日以内のタイムスタンプ付与または修正削除履歴が残るクラウド保存)を活用してデジタルデータとして保管するのが2026年現在のスタンダードです。
【領収書 レシート 違い】に関するよくある質問(FAQ)
Q1:確定申告を行う個人事業主ですが、領収書とレシートはどちらで処理するのが正解ですか?
A1:明細が詳細に記載されているレシートでの処理を強くおすすめします。個人事業主の確定申告においても、税務署が見るのは「事業用の備品なのかプライベートの出費なのか」の品目内容です。手書き領収書でお品代と書かれたものより、購入品目が一覧化されたレシートの方が圧倒的に否認リスクを抑えられます。
Q2:クレジットカードで購入した際の「お客様控え(クレジット売上票)」は領収書やレシートの代わりになりますか?
A2:原則としてクレジットカードの控え単体では経費の証憑になりません。カード控えには購入品目が記載されておらず、信用取引の証明に過ぎないためです。必ず店舗のレジから発行される「購入明細レシート」を併せて受け取り、保管してください。
Q3:感熱紙のレシートは数年経つと消えてしまいますが、7年間の保管期間をどう乗り切ればいいですか?
A3:電子帳簿保存法に対応したクラウド会計ソフト(弥生、マネーフォワード、freeeなど)を導入し、スマートフォンのカメラで撮影して電子データとして保存するのが最も確実です。紙のまま保存する場合は、感熱紙を光や熱、可塑剤(塩化ビニール製クリアファイルなど)から遠ざけ、紙の封筒や専用ファイルにまとめて冷暗所で保管してください。
まとめ:形骸化した商慣習から脱却し、正しい証拠能力で資産を守る
「手書き領収書が上で、レシートは下」という序列は、POSレジが普及しておらず複写式の伝票が主流だった昭和時代の遺物に過ぎません。取引の透明性とデジタル監査が重視される2026年の税務環境において、もっとも信頼されるのは「誰が、いつ、どこで、何を、いくらで買ったのか」を機械的・客観的に記録したデータです。
無意味な手書き領収書の発行待ちで時間を浪費するのをやめ、品目情報が凝縮されたレシートを正しく受領・保存すること。それこそが、経理業務を効率化し、万が一の税務調査から事業と資産を守り抜くための最も合理的で賢明な選択です。 (出典: 領収 書 レシート 違い(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。