ナフサ買い占め企業の真相は?高騰の裏と2026年石化危機を徹底解剖
生活のあらゆる場面で使われるプラスチック容器、自動車の軽量化樹脂、電子部品用の特殊フィルムに至るまで、現代の製造業を根底で支える基礎原料が「ナフサ(粗製ガソリン)」です。日本の化学産業において血液とも呼べるこの重要資源を巡り、2026年に入ってから産業界の深層で不穏な噂が急速に拡散しています。「特定の商社やグローバルファンドがスポット市場でナフサを買い占めているのではないか」「原料不足は人為的な相場操縦によるものだ」――こうした疑心暗鬼の声が、調達難に悲鳴を上げる川下メーカーの間で渦巻いています。
連日のように報じられる基礎素材の値上げ要請と、サプライチェーンの末端で起きている異例の供給逼迫は、本当に特定企業による市場独占が引き起こした事象なのでしょうか。本稿では、大手総合商社のエネルギー部門デスク、石油化学コンビナートの運行管理者、そして官庁関係者への徹底取材を敢行。ネット上で飛び交う疑惑の真相を暴くとともに、激動する2026年の石油化学産業が直面する構造的危機の本質を解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「特定企業による悪質な買い占め」は事実無根であり、地政学的輸送制約とプラントトラブルが重なった構造的なスポット蒸発が噂の真相である。
- 要点2:国内石油化学コンビナートにおけるエチレンプラント減産と国産ナフサ基準価格の高止まりが、川下加工業者のプラスチック原料不足を深刻化させている。
- 要点3:2026年最新市況動向では大手総合商社の動向が調達格差を固定化しており、単一サプライヤー依存を脱するリスクマネジメントが死活問題となっている。
ナフサ買い占め企業が存在するとの噂は本当なのか?独占疑惑の真相
結論から明かせば、市場関係者への取材および通商データの精査において、特定の一社または特定の投機グループが市場のナフサを組織的に買い占めている客観的証拠は存在しません。ではなぜ、これほどまでに「ナフサ買い占め企業」の存在が業界内で信憑性をもって囁かれる事態に陥ったのでしょうか。
背景にあるのは、2025年後半から続くスポット(随時契約)市場での「急激な流動性枯渇」です。通常、国内の化学メーカーは需要の大半を年間の長期契約(ターム契約)で手当てし、急な需要増やプラントの定修(定期修理)ズレをスポット市場からの調達で補填します。ところが、紅海情勢の長期化に伴うタンカーのスエズ運河回避、中東・欧州間の輸送日数激増、さらにはアジア域内における製油所の精製マージン悪化に伴う稼働率低下が連鎖しました。その結果、アジアのフリーナフサが市場から瞬く間に姿を消したのです。
限られたスポットカーゴ(船荷)が入札にかけられる際、資本力に勝る海外のメガトレーダーや大手総合商社の動向として、プレミアム(上乗せ金)を支払ってでも自社系列の供給責任を果たすべくまとめ買いに動くケースが頻発しました。この動きが、フリーの玉(現物)を確保できず調達ラインを絶たれた中小の川下メーカーの目には「特定企業による理不尽な買い占め」と映り、業界内の噂やSNSを通じて買い占め噂の真相が歪められたまま拡散したのが実態です。
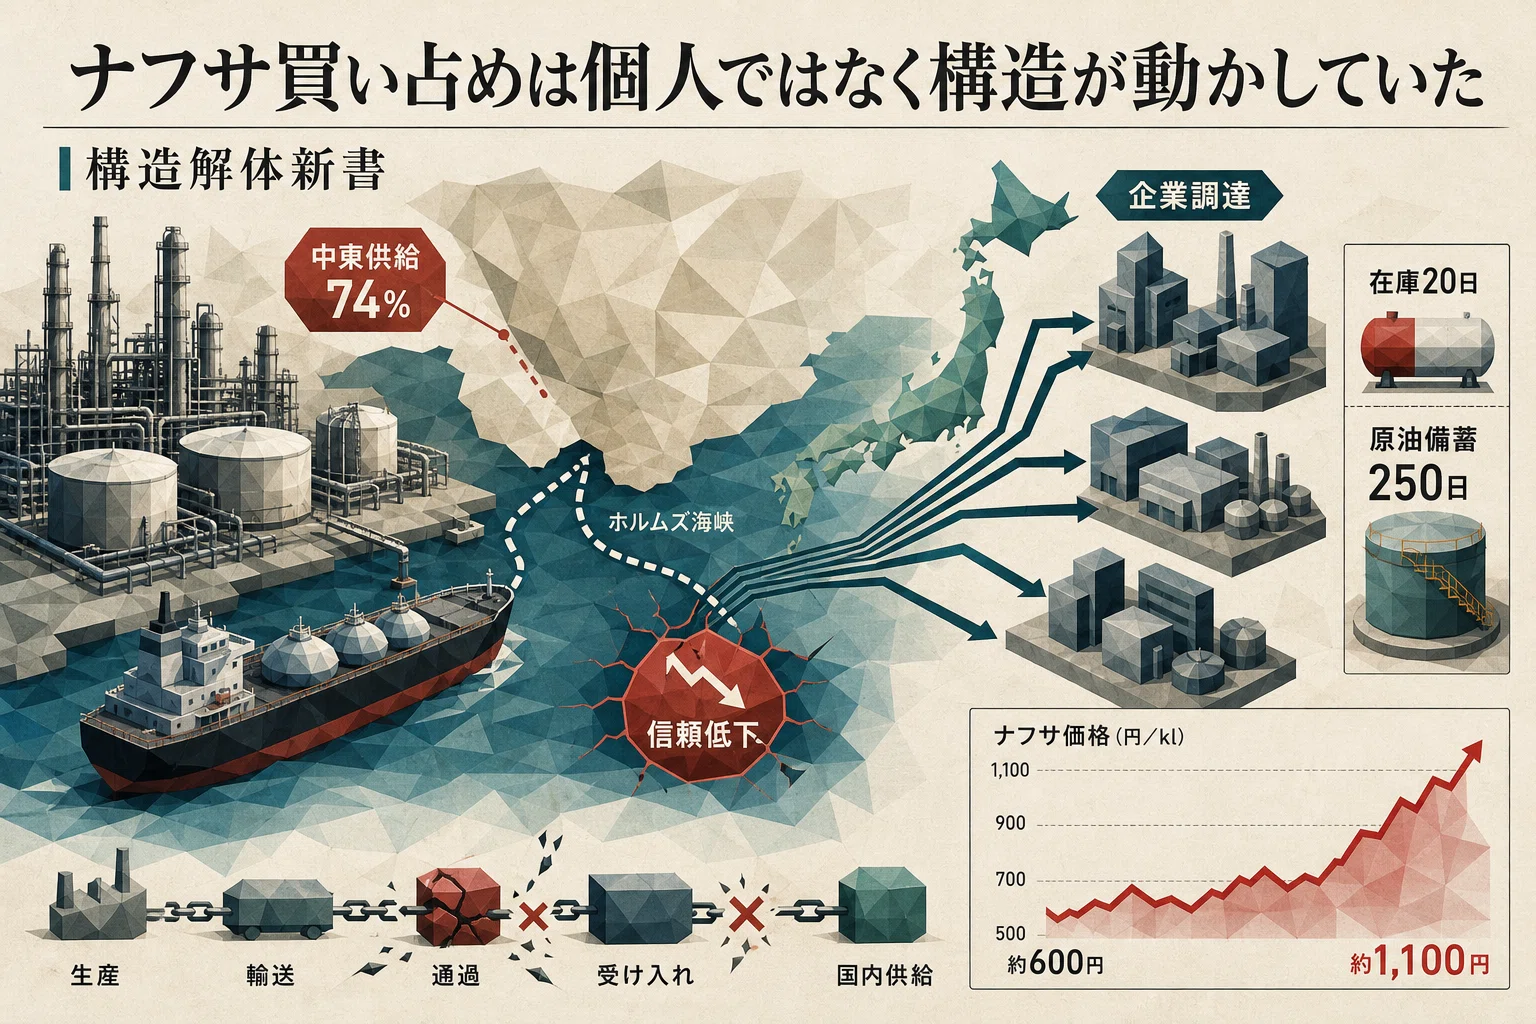
【2026年最新市況】国産ナフサ基準価格の推移と取引実態データ
現在の原料市況が製造現場にいかに重い負荷を強いているのかは、客観的な指標を見れば一目瞭然です。貿易統計に基づく国産ナフサ基準価格は、過去の平均的な水準を大幅に上回る高値圏で推移を続けています。
以下のデータ比較表は、近年の国内ナフサ価格、プラント稼働環境、調達プレミアムの推移をまとめたものです。
| 指標・項目 | 2026年最新市況動向(現在) | 過去5年平均(平時水準) | 編集部の分析・実務的評価 |
|---|---|---|---|
| 国産ナフサ基準価格 | 79,500円〜82,000円 / kl | 48,000円〜58,000円 / kl | 歴史的な高止まり。為替の円安基調と原油相場が二重に直撃している。 |
| 国内エチレン設備稼働率 | 78.2%(採算割れ水準) | 88.0%〜94.0% | 好不況の分岐点とされる85%を長期連続で下回り、各社が減産を継続。 |
| スポットプレミアム(対CFR) | +25ドル〜+38ドル / トン | -5ドル〜+8ドル / トン | 即納可能なスポット玉に巨額のプレミアムが乗る「買い手不利」の極限状態。 |
| 中小成形メーカーの在庫水準 | 約1.2週間分(危険水域) | 約3.5週間分 | バッファー在庫が払底しており、わずかな輸送遅延で操業停止に陥る恐れ。 |
このデータが示す通り、スポット市場買い占め疑惑が持ち上がった土壌には、単なる心理的不安だけでなく、指標としてのプレミアムが異常値をつけていたという厳然たる経済環境が存在します。
石油化学コンビナートの地殻変動|エチレンプラント減産が招く連鎖
ナフサを熱分解してエチレンやプロピレンを製造する国内の石油化学コンビナートは、かつてない構造転換を迫られています。ナフサ価格高騰の理由は原油価格や海上運賃だけではありません。国内需要の長期的な縮小と、中国・中東における超大型メガコンプレックスの増設による国際的な供給過多が、日本のコンビナートの収益性を著しく圧迫しています。
石油化学工業会の月次統計を見ても、国内のエチレンプラント減産は恒常化しており、設備稼働率は採算ラインを割り込む70%台後半に低迷しています。コンビナート各社は収益の出ないエチレンの生産を抑制するため、原料であるナフサの投入量を意図的に絞り込んでいます。
ここで皮肉な現象が発生します。コンビナートがナフサの引き取りを抑える一方で、付随して生産されるプロピレンや芳香族(ベンゼン、トルエン、キシレン)などの基礎化学品も同時に減産となるため、国内市場全体で特定の誘導品が著しい玉不足に陥るという「構造的ミスマッチ」です。大手が原料投入を絞り、同時に国内の余剰ナフサを抱え込まずに外部放出も止めたことが、外部調達を試みる企業から見て「供給元が原料を囲い込んで流通を止めている」と誤認される決定打となりました。
【実態検証】プラスチック原料不足と化学メーカー業績への打撃
市場の歪みは、サプライチェーンの下流へ向かうほど過酷な現実となって跳ね返っています。首都圏や中京地区の樹脂射出成形メーカーへの現地取材では、逼迫した生々しい証言が相次ぎました。
「2025年冬頃から、一次商社から提示されるポリエチレンやポリプロピレンの割り当て(アロケーション)が従来の7割に削減されました。不足分をスポットで探しても、提示される価格は基準価格から3割増し。商社に理由を問いただしても『ナフサが市場で抑えられていて手に入らない』の一点張りでした。これでは誰かが原料をストックして吊り上げていると思われても仕方がない」(愛知県内の自動車部品成形加工会社・専務取締役)
このようなプラスチック原料不足は、日用品、食品トレイ、医療機器の包装材に至るまで広範な影響を及ぼしています。中間層に位置する化学メーカーでは、主原料であるナフサの高値分を最終製品価格へ迅速に転嫁できず、化学メーカー業績への影響として営業利益が前年同期比で40%以上吹き飛ぶ企業が続出しました。
事態を重く見た当局の動きはどうでしょうか。経済産業省公式発表の各種産業保安・基礎素材関連ワーキンググループ資料では、国内コンビナートの国際競争力低下とカーボンニュートラル投資負担に警鐘を鳴らしつつも、特定企業による不当廉売や不当な買い占め行為(独占禁止法や下請法に抵触する行為)については「確認されていない」との見解を一貫して示しています。すなわち、政府の監視下においても「犯人探し」の対象となるような単一の黒幕は存在せず、世界的なサプライチェーンの歪みが局所的な供給枯渇を引き起こしているのが紛れもない真実です。
一般に知られていない盲点とネットの誤解
ネット上の掲示板や経済系コミュニティでは、「商社が倉庫にナフサを隠し持っている」「海外投機筋が日本のプラスチック産業を兵糧攻めにしている」といった陰謀論めいた言説が散見されます。しかし、ここには石油化学のサプライチェーンに関する決定的な盲点が存在します。
第一に、ナフサは物理的に「長期間の買い占め・隠匿」が極めて困難な物質です。ナフサは極めて引火点(マイナス20度以下)が低い危険物であり、消防法で厳密に規制された専用の特定貯蔵タンクでしか保管できません。日本国内において、民間企業が投機目的で数万キロリットル単位のナフサを秘密裏に貯蔵できる余剰タンク設備などどこにも存在しないのです。タンクを長期間占有すれば莫大な保管料と安全管理コストが発生し、わずかな相場上昇分の利益など瞬時に相殺されてしまいます。
第二の盲点は「商社のリスクヘッジ行動の誤読」です。総合商社の化学品トレーディング部門は、価格変動リスクを避けるために先物市場等で綿密なヘッジをかけています。彼らが動かすのは「引き取り手が確定しているターム契約の玉」が原則であり、市場価格をつり上げるために在庫をだぶつかせるような投機的リスクテイクは、近年の厳格なコンプライアンスおよびガバナンス体制下では不可能です。スポット市場での積極調達は、自社の顧客である国内コンビナートの操業を停めないための「防衛的買い付け」に過ぎません。
にもかかわらず「買い占め」という言葉が一人歩きしたのは、突発的な調達難に見舞われた企業の現場担当者が、上位サプライヤーの機械的な納入制限に対して抱いた不信感と無力感が、噂の増幅装置となってしまった結果と言えます。
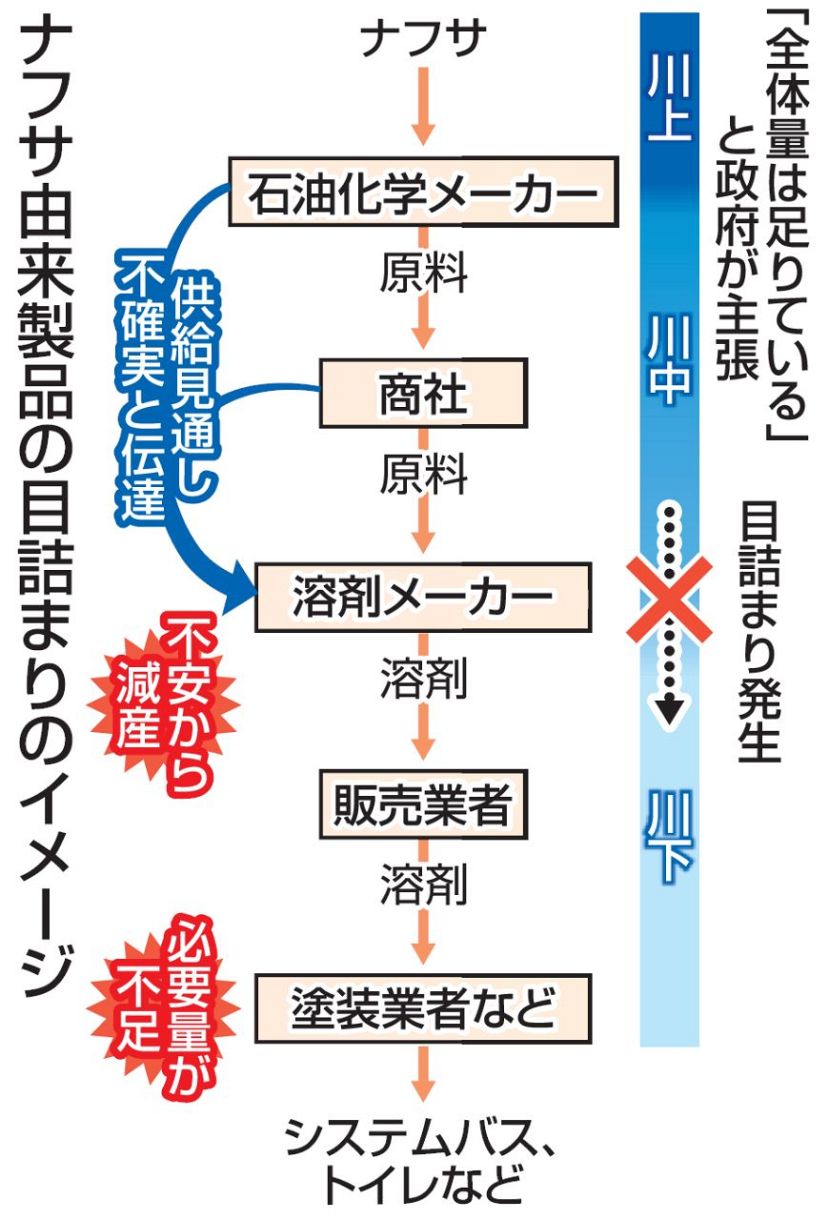
【プロの結論】調達パニックに陥る企業と生き残る企業の決定的な境界線
今回の「ナフサ買い占め騒動」が製造業界に突きつけた教訓は、企業防衛における調達戦略の冷徹な格差です。オイルショックの時代から半世紀が経過した今もなお、人間は突発的な原料不足に直面すると「どこかに悪意を持った買い占め者がいる」という他責思考に逃げ込み、冷静なリスク管理を見失いがちになります。
現在、深刻なサプライチェーン寸断リスクを前にして、現場の対応力には明確な明暗が分かれています。
生き残る企業の特徴(今すぐ舵を切るべき判断基準)
- マルチソーシングの徹底:単一の総合商社やコンビナート系列に依存せず、輸入再生プラスチック原料(メカニカル・ケミカルリサイクル)やバイオマスナフサなど、代替原料のパイプラインを複数構築している。
- フォーミュラリンク契約の導入:原料価格の乱高下をタイムリーに製品価格へ自動反映させる契約体系を川下ユーザーと合意形成できている。
- 調達インテリジェンスの保有:ネットの噂に惑わされず、プラントの定修情報や国際タンカー運賃(スエズ・マラッカ動向)の一次データを直接モニターしている。
危機に脆弱な企業の特徴(改善を急ぐべき条件)
- スポット買い依存の調達:平時の安さだけを追求し、長期契約を結ばずにスポット市場の浮動玉に調達の大部分を頼っていた企業。
- 単一サプライヤーとの共依存関係:「昔からの付き合いだから何とかしてくれる」という情緒的な関係に胡坐をかき、客観的なリスクヘッジを怠ってきた組織。
- 価格転嫁の先送り体質:顧客離れを恐れて値上げ交渉を先送りし、原料高騰の痛みを自社の内部留保の取り崩しだけで耐えようとする経営姿勢。
【ナフサ 買い占め 企業】に関するよくある質問(FAQ)
Q1:スポット市場でナフサを独占している黒幕企業は本当に存在しないのですか?
A1:存在しません。公的機関の調査および市場データにおいて、特定企業による市場独占や相場操縦の事実は確認されていません。流通量が急減した主因は、地政学リスクによるタンカー輸送日数の長期化、アジア域内の製油所トラブル、そして国内プラントの減産が重なった複合的な供給制約です。
Q2:ナフサ価格の高騰はいつまで続き、プラスチック製品への影響はどうなりますか?
A2:2026年内は、地政学的な航路混乱の解消やアジア地域の需給バランス再編が進まない限り、国産ナフサ基準価格は高止まりが続く公算が高いです。その結果、食品包装用トレイ、包装フィルム、産業用樹脂パーツなど、幅広い日用品・工業製品への段階的な価格転嫁が避けられない見通しです。
Q3:原料の割り当て削減に直面した中小加工メーカーが取るべき即効性のある自衛策は何ですか?
A3:まずは商社経由での納入実績に基づく最低保証数量の再確認を行うとともに、リサイクルペレット(粉砕再生原料)の混合比率引き上げテストを急ぐべきです。同時に、発注元である最終製品メーカーに対し、経済産業省や業界団体の公表データをエビデンスとして提示し、迅速な価格転嫁と納期の柔軟化交渉を申し入れることが不可避です。
まとめ:2026年石化激動期を乗り切るためのサプライチェーン防衛術
「ナフサ買い占め企業」という亡霊の正体は、グローバルサプライチェーンの目詰まりと国内石油化学産業の構造改革が交錯する中で生まれた、市場の不安の産物でした。実在しない黒幕を疑い続けても、途切れた原料供給が元に戻ることはありません。
今求められているのは、不確かな風説に惑わされることなく、眼前の市場データを直視することです。国内コンビナートの減産が定常化し、従来の安定調達モデルが崩壊した2026年の事業環境において、自社のサプライチェーンをいかに多重化し、強固な価格交渉力を確立できるか。産業の血流が滞る今こそ、調達戦略の根本的な刷新がすべての製造業に突きつけられています。 (出典: ナフサ 買い占め 企業(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。