ダブルワークは両方20時間未満なら社保不要?2026年最新ルールと扶養の真相
物価高が家計を直撃するなか、複数の仕事を掛け持ちして手取りを増やそうとするダブルワーカーが急増しています。現場のパート・アルバイト従事者の間で今、最も切実な議論を呼んでいるのが「それぞれの勤務先で週20時間未満に抑えて働けば、社会保険料を引かれずに済むのか」という疑問です。
「労働時間が合算されて強制加入になるのではないか」「配偶者の扶養からいつの間にか外れて大損するのではないか」といった不安の声がSNSや知恵袋などでも連日飛び交っています。制度の複雑な隙間に潜む落とし穴と、手取りを守るための客観的ルールを、関係省庁の公開情報や実務現場の証言をもとに徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2つの勤務先でそれぞれ週20時間未満であれば労働時間は合算されず、原則として勤務先での社会保険加入義務は生じない。
- 要点2:ただし2社合計の年間収入が130万円以上になると配偶者の社会保険扶養から外れ、自身で国民健康保険・国民年金を負担する義務が発生する。
- 要点3:2026年10月の法改正動向や雇用保険の1社限定ルール、確定申告の義務化など、複合的な制度設計を踏まえた働き方の調整が不可欠である。
【真相解明】ダブルワークで社会保険はどちらも20時間未満なら加入義務なし?合算されない法的根拠
「2つの職場合わせて週30時間以上働いているのに、どちらでも社会保険に入らなくてよいのか」――この疑問に対する法的な答えは、原則として「加入義務はない」となります。ここには現行法における明確な建前と仕組みが存在します。
厚生年金保険法および健康保険法の規定において、加入資格の有無は雇用契約を結ぶ「事業所ごと」に個別判定されます。これがダブルワーク社会保険合算ルールの原則です。たとえA社で週18時間、B社で週15時間の労働に従事し、合計で週33時間に達していたとしても、個別の雇用契約が独立している限り、行政機関や年金事務所が2社の労働時間を合算して1つのフルタイム労働としてみなすことは現行法上ありません。
この掛け持ち労働時間が通算されない理由は、社会保険料の徴収と納付義務が各雇用主に課されている点にあります。企業側には他社での労働時間をリアルタイムに把握・合算して保険料を折半負担する法的義務もインフラも整備されていないため、事業所単位での線引きが厳格に維持されているのが実情です。したがって、それぞれの職場で厚生年金加入義務と週20時間の関係をクリアしていない(=20時間未満である)状態であれば、勤務先経由で健康保険や厚生年金に加入させられる事態には直結しません。
噂の真偽を徹底検証|「パート掛け持ちで扶養が外れる」誤解と106万・130万円の壁
ネット上で頻繁に囁かれる「ダブルワークをするとすぐに社会保険の扶養から外される」という言説には、半分正しく、半分誤解が含まれています。この混乱の元凶は、いわゆる「106万円の壁」と「130万円の壁」の性質の違いを混同している点にあります。
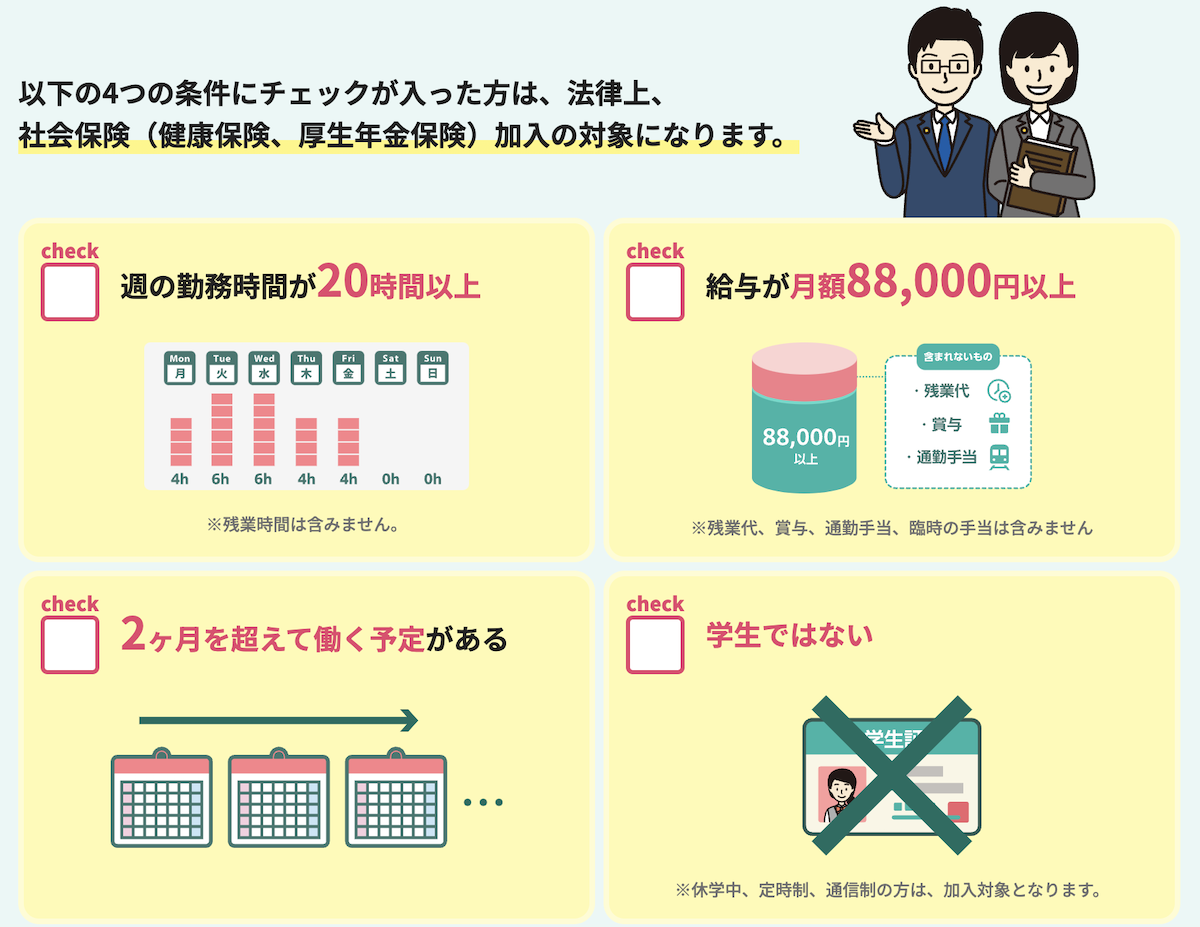
まず、パート掛け持ち106万円の壁詳細まとめを整理すると、106万円(月額8万8,000円)の基準は、週20時間以上勤務し、特定の規模要件を満たす企業で働く個人に適用される「社会保険加入の要件」です。各勤務先の労働時間が週20時間未満である場合、そもそも106万円の壁の判定土俵に乗りません。つまり、片方の職場で月額8万8,000円を超えていようと、週所定労働時間が20時間未満であれば、その職場単独で社会保険に加入させられることはありません。
しかし、警戒すべきは週20時間未満扶養の判断基準における「130万円の壁」です。こちらは配偶者などが加入する健康保険組合の「被扶養者」でいられるかどうかの判定基準であり、事業所単位ではなく「被扶養者本人の総収入」で機械的に審査されます。
パート扶養外れる噂の真相は、まさにここにあります。A社で月6万円、B社で月6万円を稼ぐと、月収合計は12万円、年換算で144万円となり、130万円(月額約10万8,334円相当)の上限を突破します。この瞬間、各職場での社会保険には加入できなくても、配偶者の扶養からは容赦なく除外され、全額自己負担の国民健康保険・国民年金への切り替えを迫られます。結果として、年間十数万〜二十数万円規模の出費増となり、手取りが激減する「逆転現象」に直面するパート従事者が後を絶ちません。
【比較データ】社会保険・雇用保険・税金の境界線|働き方別の負担と手取り一覧
ダブルワークを選択する際、労働時間や年収の組み合わせによって適用されるセーフティネットと公的負担は劇的に変化します。現場で判断に迷いやすい主要4パターンを以下の比較表にまとめました。
| 項目(働き方のパターン) | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 両方20時間未満 (年収130万円未満) | ・A社15h+B社15h ・月収合算:約10万円 ・年収目安:約120万円 | ・勤務先の社保:対象外 ・配偶者扶養:継続可能 ・雇用保険:加入不可 | 現行制度下で最も手取り率が高くなる設計。ただし将来の年金上乗せや失業給付の権利は一切得られない。 |
| 両方20時間未満 (年収130万円以上) | ・A社18h+B社18h ・月収合算:約13万円 ・年収目安:約156万円 | ・勤務先の社保:対象外 ・配偶者扶養:強制除外 ・国保・国年を自身で全額納付 | 最も避けるべき危険地帯。厚生年金の会社半額負担がないまま、月額数万円の国保・国民年金を自腹で払う構造に陥る。 |
| 片方20時間以上+片方20時間未満 | ・A社22h+B社10h ・A社月収:約10万円 ・B社月収:約4万円 | ・A社のみ社保・雇用保険加入 ・B社は加入なし ・配偶者扶養からは離脱 | A社で労使折半の恩恵を受けられる。将来の厚生年金受給額が増え、傷病手当金などの保障も確保できる現実解。 |
| 両方とも20時間以上 (適用基準を満たす場合) | ・A社20h+B社20h ・各社月収:約9万円ずつ ・年収目安:約216万円 | ・両社で按分して社保加入 ・雇用保険は主たる1社のみ ・二以上事業所勤務届が必要 | 「二以上事業所勤務届」を年金事務所に提出し、給与比率で保険料を按分。手続きは煩雑だが手厚い保障を享受できる。 |
ここで特筆すべきは、ダブルワーク雇用保険の加入条件と違いです。社会保険(健康保険・厚生年金)と異なり、雇用保険は「労働者が生計を維持するための主たる1つの事業所」でしか加入できません。複数の職場で合算して加入することは認められておらず、主たる事業所で週20時間以上働いて初めて加入資格を得ます。両方の職場で週20時間未満である場合、雇用保険の失業手当や育児休業給付金を受け取る権利は一切発生しない点に注意が必要です。
【2026年最新動向】社会保険適用拡大と労働時間合算議論の現在地
2024年10月の法改正により、社会保険の適用対象となる企業規模は「従業員51人以上」へと引き下げられましたが、社会保険適用拡大の2026年最新動向はさらなる転換点を迎えています。
厚生労働省の社会保障審議会では、企業規模要件(50人以下企業への適用)の完全撤廃に向けた法整備の詰めの議論が行われており、個人事業所や小規模店舗で働くパート労働者も広く社会保険の網の目に組み込まれつつあります。さらに専門部会で継続的に検討されているのが、労働時間合算の法改正最新ニュースで注目される「複数就労者の合算算定」の導入論議です。
現行の雇用保険では、65歳以上のシニア層を対象に「2つの事業所の労働時間を合算して週20時間以上になれば加入できる特例制度(高年齢受給資格者の合算制度)」が既に試行されています。政府はこの枠組みを全年代の社会保険へ拡張することを長期的な目標として掲げており、「週20時間未満×2社」による保険料逃れやセーフティネットの欠如を是正すべきだという声は日増しに強まっています。
こうした国の動きに対し、社会保険料負担増に対するネットの反応は複雑です。大手SNSや労働コミュニティでは、「両方20時間未満に抑えてギリギリの生活費を捻出しているのに、合算加入になったら手取りが吹き飛ぶ」「将来の年金が増えると言われても今月の食費が足りない」といった悲鳴に近い意見が目立ちます。その一方で、「非正規であっても傷病手当金や遺族年金の保障が手に入るなら合算加入を歓迎したい」という将来不安を重視する層の意見も散見され、現場の世論は二分されています。
【実態検証】二箇所給与でトラブル多発?確定申告と「会社にバレる」メカニズム
両方の仕事を週20時間未満に抑えて社会保険の加入義務を回避できたとしても、別の手続きでつまずくケースが多発しています。それが二箇所給与の確定申告と手続きです。
日本の税制上、「給与所得の源泉徴収票」は1人につき1社でしか「主たる給与(甲欄)」として年末調整を受けられません。通常は収入の多いメインの職場に「給与所得者の扶養控除等申告書」を提出して甲欄で処理し、もう一方のサブの職場では「乙欄(高い源泉徴収税率)」で天引き処理されます。このサブの勤務先から得た年間給与所得が20万円を超える場合、自ら税務署へ確定申告を行う義務が発生します。
そして、多くのワーカーが懸念するダブルワークが会社にバレる経緯と対策の核心も、この税金申告にあります。給与合算によって算出された住民税額は、原則としてメインの勤務先に「住民税特別徴収税額決定通知書」として一括通知されます。経理担当者が通知書を見た際、自社が支払っている給与額に対して住民税額が明らかに過大であれば、「他社で副収入を得ている」事実が一発で発覚します。
対策として確定申告書の住民税欄で「自分で納付(普通徴収)」を選択する手法が知られていますが、近年は地方自治体側が給与所得に対する特別徴収を厳格化しており、アルバイト給与の普通徴収切り替えを認めないケースが増加しています。副業禁止規定を設けている職場に在籍している場合は、税務手続きの段階で露呈するリスクを極めて重く見積もる必要があります。

一般に知られていない盲点とリスク管理|プロが示す生存戦略
「社会保険料を払いたくないから、両方週20時間未満のシフトを死守する」という選択は、短期的には手取りを最大化する合理的な防衛策に見えます。しかし、中長期的なキャリアと生活防衛の観点からは、極めて脆い基盤の上に成り立っていることを理解しなければなりません。
【プロの結論】手取り最大化とキャリア形成を見据えた判断基準
現場の実態を長年取材してきた取材班の見立てとして、ダブルワークで「両方20時間未満」を維持すべき人と、見直すべき人の判断基準は明確に分かれます。
▼「両方20時間未満」が向いている人の条件:
- 会社員の配偶者の扶養内にとどまり、2社合算の年収を「130万円未満(月収目安約10.8万円以下)」に確実にコントロールできる人
- 自分自身の健康保険証や将来の厚生年金受給額に依存せず、配偶者の第3号被保険者制度を活用して生活基盤を安定させている人
- 資格取得や子育て、介護など本業以外の明確な目的があり、一時的に細切れの時間を活用して働きたい人
▼「両方20時間未満」を避けるべき・見直すべき人の条件:
- 2社の合算年収が130万円を突破しており、国民健康保険と国民年金を全額自腹で払っている独身者や世帯主
- 病気や怪我で働けなくなった際の「傷病手当金(給与の約3分の2が最長1年6ヶ月支給)」や、失業時の「雇用保険給付」を確保したい人
- 将来受け取る年金額が老齢基礎年金(満額でも月約6.8万円程度)のみになるリスクを回避し、生活防衛力を高めたい人
短期的な保険料の天引きを避ける代償として、「病気で休業した瞬間に収入がゼロになる」「老後の年金が基礎年金しか出ない」という巨大な無防備状態を受け入れているのが、週20時間未満ダブルワークの冷厳な裏面です。合算年収が130万円を超えるのであれば、むしろどちらか1社のシフトを週20時間以上に増やし、正々堂々と社会保険の労使折半(会社に保険料の半分を払わせる仕組み)を活用したほうが、トータルの生涯手取りとセーフティネットの面で圧倒的に有利になります。
【ダブルワーク 社会保険 どちらも20時間未満】に関するよくある質問(FAQ)
Q1:A社で週19時間、B社で週19時間働いています。合計週38時間になりますが、本当に社会保険に入らなくて平気ですか?
A1:現行法上、健康保険および厚生年金は事業所ごとに加入判定を行います。どちらの勤務先でも週所定労働時間が20時間未満であるため、それぞれの職場で加入義務は生じません。ただし、合計年収が130万円以上になる場合は配偶者の扶養から除外され、ご自身で国民健康保険・国民年金に加入する義務が発生します。
Q2:ダブルワークをしていることを勤務先に黙っていれば、労働時間の合算や扶養外れはバレませんか?
A2:会社には隠せても、行政機関や健康保険組合には筒抜けになります。年金事務所や配偶者の健康保険組合はマイナンバーと課税情報をもとに毎年の収入調査を行っており、合算年収が基準を超えていれば過去に遡って扶養を取り消され、過去数ヶ月〜数年分の医療費や保険料を一括返還請求されるトラブルが多発しています。
Q3:雇用保険もどちらも20時間未満であれば加入できませんか?
A3:加入できません。雇用保険は主たる1つの事業所で週20時間以上の雇用契約を結ぶことが必須要件です。現行制度では複数社の労働時間を足し合わせて20時間を満たす特例(65歳以上の特例を除く)は一般の労働者には適用されないため、両方で未加入となります。
Q4:2026年以降、両方20時間未満の働き方は法改正で禁止されたり、強制的に社保加入になったりしますか?
A4:現時点で「週20時間未満の掛け持ち労働」自体を禁止する法改正はありません。ただし、政府内では複数事業所での労働時間を合算して社会保険を適用する制度改正の検討が本格化しており、将来的には2社合計で週20時間を超えた場合に保険料負担が発生する仕組みへ移行する可能性が極めて高くなっています。
まとめ:今後の動向と失敗しないための判断基準
ダブルワークにおける「どちらも週20時間未満」という働き方は、現行の法制度上、各職場での社会保険料天引きを合法的に回避できる選択肢として機能しています。しかし、年収130万円の壁による「扶養除外リスク」や、雇用保険の失業手当・傷病手当金といった公的保障を一切受けられない脆弱性と常に隣り合わせです。
制度の隙間を狙った手取りの確保は、2026年以降の社会保険適用拡大の進展によって急速に通用しなくなりつつあります。単に目先の天引き額を減らすことだけを目的にするのではなく、世帯全体の年収、確定申告の手間、そして万が一の保障と将来の年金額を見据え、1社で20時間以上働いて堂々と保障を得るのか、それとも扶養枠内に厳格に収めるのかを、数字に基づいて冷静に選択することが求められています。 (出典: ダブルワーク 社会保険 どちらも20時間未満(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。