源泉徴収税額は戻ってくる?還付の条件と計算ルールを徹底解剖
年末や年明けに会社から渡される「源泉徴収票」。そこに印字された数万円から数十万円に及ぶ「源泉徴収税額」の数字を目にして、「この引かれた税金は自分に戻ってくるお金なのか?」と疑問を抱いた経験を持つ人は少なくありません。物価高が家計を直撃する現在、手元に残る現金への関心はかつてないほど高まっています。
実態を明かせば、源泉徴収票に記載された税額そのものがそのまま全額返金されるわけではありません。源泉徴収とは、国が所得税の取りっぱぐれを防ぐために毎月の給与から概算で天引きしている「税金の前払い」です。そして、払い過ぎた差額がある場合にのみ「還付金」として手元に戻ってきます。本稿では、複雑怪奇に見える還付の条件や計算ルール、2026年の税制環境を踏まえた確実な受取手続きまで、税務の現場知見をもとに徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:源泉徴収税額そのものは「確定した年間所得税」であり、書類上に還付額が直接書かれている欄は存在しない。
- 要点2:毎月の概算前払い合計額が本来の税額を上回った場合のみ、各種控除の適用によって差額が手元へ還付される。
- 要点3:会社員の年末調整だけでなく、中途退職・住宅ローン初年度・医療費控除などは確定申告を行うことで払い過ぎた税金を取り戻せる。
【徹底解明】給与から引かれた源泉徴収税額とは戻ってくるのか?全額還付の誤解と真実
給与明細や源泉徴収票を見た際に多くの人が抱く「源泉徴収税額は戻ってくるのか?」という疑問に対する直接の回答は、「全額が戻るわけではないが、払い過ぎていた差額分だけが還付される」というものです。
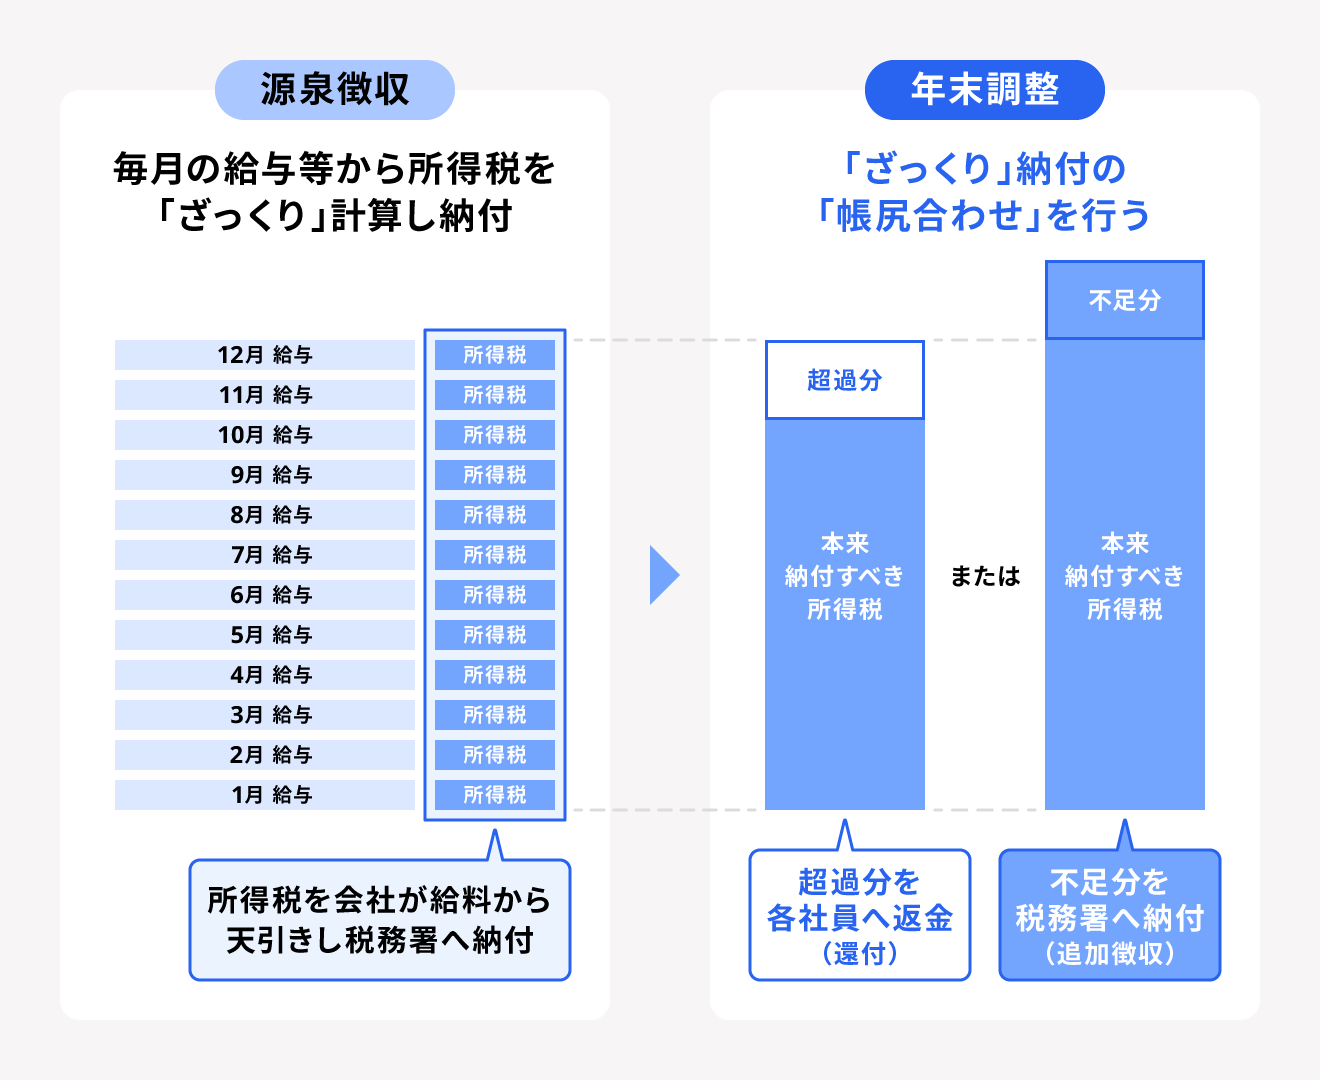
給与所得者の所得税は、毎月の給料やボーナスが支給される段階で、国税庁が定めた「源泉徴収税額表」に沿って機械的に天引きされています。しかし、この天引き額はあくまで「その月の給与が1年間続くと仮定した概算値」に過ぎません。1年間の途中で生命保険に加入したり、扶養家族が増減したり、あるいは毎月の残業代の変動によって実際の年間総所得は変化します。
そこで実施されるのが、1年間の正確な所得と各種控除を照らし合わせて本来納めるべき正規の所得税額を確定させる「年末調整」です。毎月天引きされた前払い税額の総額が、最終計算された正規税額よりも多ければ、差額が「還付金」として本人の口座に振り込まれます。一方で、前払い分が不足していれば追加徴収される仕組みです。
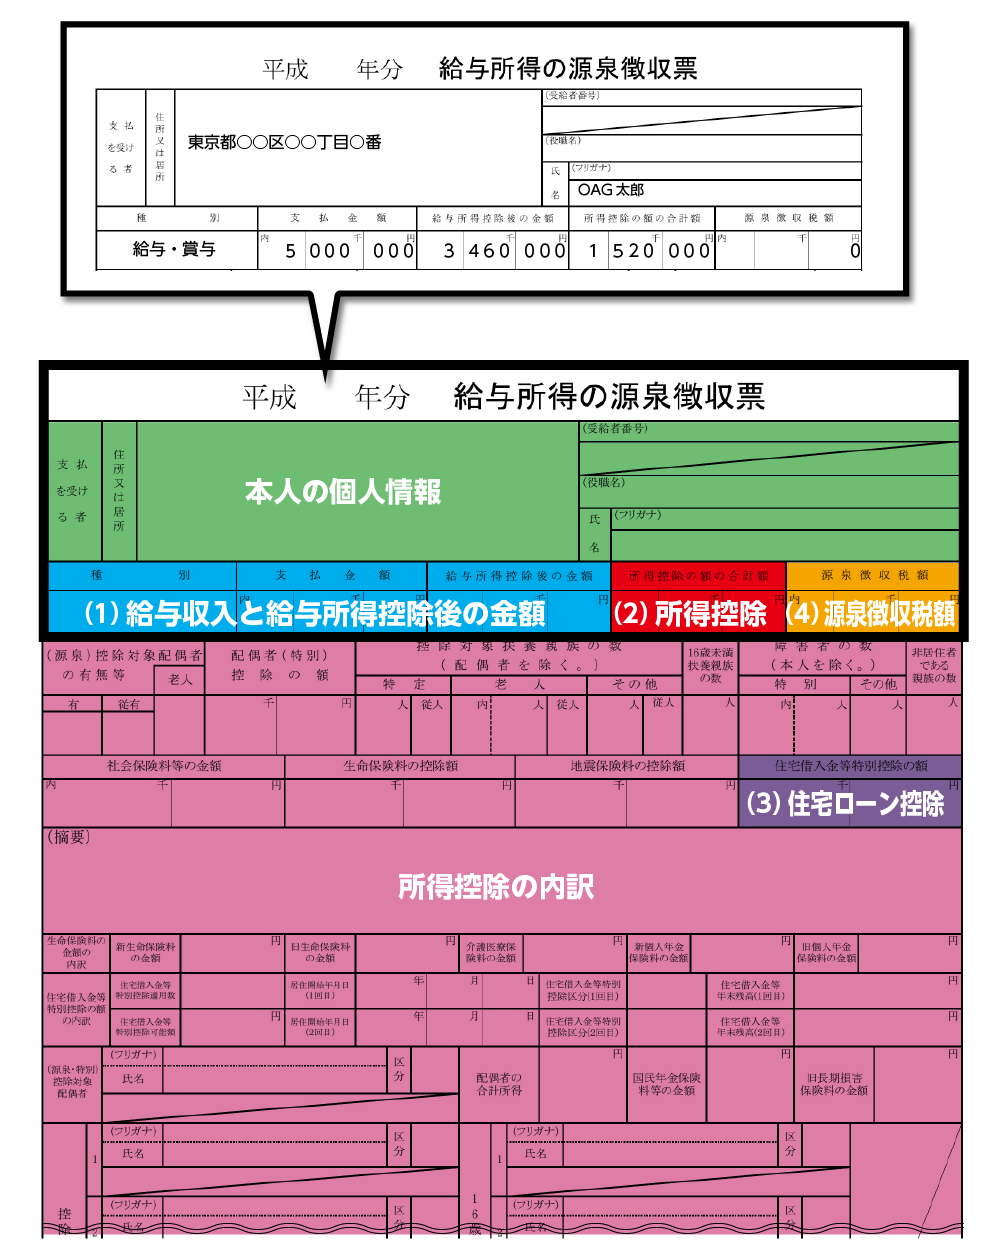
大手バックオフィス情報メディアや税理士監修資料の調査データでも指摘されている通り、「源泉徴収票という書類自体に還付金額が明記されている欄は存在しない」という事実は、多くの労働者が見落としている決定的な盲点です。源泉徴収票の「源泉徴収税額」欄に書かれている金額は、還付が行われた後に「あなたが最終的に国へ納めた税額」を意味しています。
源泉徴収票の見方と支払金額・手取りの違い|還付金の決定的な計算ルール
自身がいくら税金を納め、なぜ還付が発生するのかを把握するには、源泉徴収票の見方と各項目の相関関係を正しく整理しておく必要があります。特に源泉徴収票の支払金額と手取りの違いを混同していると、手元に残る金額のシミュレーションを見誤る原因になります。
年末調整の還付金の計算方法は、大枠として以下のステップで進行します。
- 支払金額(年収面):1年間に会社から支払われた総支給額(額面給与+賞与など)。
- 給与所得控除後の金額:支払金額から、会社員の必要経費に相当する「給与所得控除」を差し引いた金額。
- 所得控除の額の合計額:社会保険料控除、配偶者控除、扶養控除、生命保険料控除、基礎控除などを合算した金額。
- 課税所得金額の算出:「給与所得控除後の金額」から「所得控除の額の合計額」を差し引いた課税対象額。
- 正規年税額の決定:課税所得に所定の税率(5%〜45%)を掛け、住宅ローン控除などの税額控除を反映。
- 還付金の算出:(毎月天引きされた源泉徴収税額の累計)ー(ステップ5で確定した正規年税額)= 還付金(プラスの場合)
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 支払金額 | 基本給・各種手当・ボーナスの税引前総額(非課税通勤費等を除く) | 国税庁「民間給与実態統計調査」による平均給与:約460万円前後 | 「年収」と呼ばれる基準数値。手取り額とは異なり、控除前の総支給額を示す最重要項目。 |
| 給与所得控除後の金額 | 支払金額から法律で定めた「みなし経費」を差し引いた純粋な給与所得 | 年収400万円で控除額124万円、年収500万円で控除額144万円 | 税金計算のベースとなる実質利益。自営業者の「売上ー経費」に相当する。 |
| 所得控除の額の合計額 | 基礎控除(最大48万円)、社会保険料全額、生命保険料、扶養控除等 | 独身会社員で年収500万円の場合:約110万〜130万円前後 | 個人的な生活事情を考慮する枠組み。ここを漏れなく申告することが還付額増加の鍵。 |
| 源泉徴収税額 | 課税所得×税率(復興特別所得税含む)から税額控除を引いた最終納税額 | 年収500万円・配偶者あり扶養1人のモデル:約8万〜14万円程度 | すでに過不足が精算された後の「最終確定税額」。この数値が還付されるわけではない。 |
一般に知られていない盲点とネットの誤解|所得税の還付金が戻らない理由とは
SNSやネット掲示板を観察すると、「年末調整を出したのに還付金が1円も戻らない」「逆に12月の給与から税金が引かれて手取りが減った」という悲痛な投稿が散見されます。なぜ還付金が戻らない事態が発生するのか、その構造的理由を解明します。
源泉徴収税額が戻ってくる条件の本質は、「毎月の前払い額が多すぎた」という点にあります。裏を返せば、毎月の概算天引きが極めて正確だった場合、差額が発生しないため還付金は0円になります。還付金は臨時ボーナスでも給付金でもなく、「元々払い過ぎていた自分のお金が精算されて返ってきただけ」に過ぎないからです。
所得税の還付金が戻らない理由としては、主に以下の4つの要因が挙げられます。
- 所得控除の申請書類を提出していない:生命保険料控除証明書や地震保険料控除の添付忘れ、配偶者控除・扶養控除の手続き漏れがあると、控除がゼロとして計算され、税金が下がらない。
- ボーナス(賞与)の源泉徴収税率が前月給与ベースで低めに引かれていた:賞与月の社会保険料改定や前月の支給額が極端に低かった場合、賞与からの源泉徴収税額が少なく見積もられ、年末調整で追徴課税(不足分の徴収)となる。
- 年の途中で扶養家族が減った:子供の就職による扶養外れ、あるいは配偶者の年収増加によって控除枠から外れた場合、前払い税額では足りずに追加徴収が発生する。
- もともと所得税が非課税、または天引きされていない:アルバイト・パートの源泉徴収と返金において、月の給与が8万8,000円未満(乙欄適用者を除く)の場合は最初から所得税が天引きされておらず、還付される元手がそもそも存在しない。
現場の経理担当者へのヒアリングでも、「還付金が出ない=損をした」と勘違いして窓口に抗議する従業員が後を絶たない実情が浮き彫りになっています。しかし、還付が少ないということは、1年を通じて余計な税金を先払いせず、毎月の手取りを効率よく手元に残せていたという経済的合理性の証左でもあります。
【実態検証】利用者の生の声と現場目線で見えたリアル|申請漏れで損する3大ケース
年末調整の仕組みは網羅的である反面、個人のライフイベントや制度の制約によって「会社の年末調整だけでは還付金を取り戻せないケース」が確実に存在します。当メディアの調査班が実際の申告現場や納税者の手記・体験談を検証したところ、取り戻せるはずの税金を放置している深刻な実態が浮かび上がりました。
ケース1:年の途中で会社を辞めて再就職していない中途退職者
「退職後に失業保険をもらいながら転職活動をしていたら、前職で天引きされていた税金のことを完全に忘れていた」という声は極めて多数を占めます。中途退職に伴う源泉徴収税額の還付申告は、最も還付を受けられる確率が高い領域です。会社を中途退職して年内に再就職しなかった場合、会社は年末調整を行いません。給与天引きは「1年間フルで勤務して年収が確定する」前提で計算されているため、年の途中で収入が途絶えた人は、ほぼ例外なく税金を払い過ぎた状態になっています。前職の源泉徴収票を取り寄せ、確定申告(還付申告)を行うことで数万〜十数万円単位の返金を受け取ることが可能です。
ケース2:住宅ローンを組んで1年目の会社員
マイホームを購入した初年度は、住宅ローン控除の確定申告が義務付けられています。2年目以降は会社の年末調整で処理可能ですが、初年度だけは自ら税務署へ登記事項証明書や借入残高証明書を提出しなければなりません。ある30代会社員の手記では「年末調整書類に住宅ローンの用紙が入っていなかったため対象外だと思い込み、数年間で数十万円規模の還付機会を逸するところだった」という告白が綴られています。
ケース3:学生やフリーターで掛け持ち勤務をしている場合
アルバイトやパートで源泉徴収された税金の返金を巡っては、いわゆる「乙欄(おつらん)」課税の罠が存在します。2カ所以上で掛け持ちバイトをしている場合、メインではない副業先の給与からは高率(3.063%以上)の源泉徴収が自動的に引かれます。副業先は年末調整をしてくれません。年間の総所得を合算して確定申告をしなければ、納め過ぎた税金は国庫に眠ったままになります。
【2026年最新】税制改正と国税庁e-Taxによる還付申告の流れ
制度改正が続く税制環境において、2026年最新の税制改正における控除の動向は家計戦略上、極めて重要な位置を占めています。高校生世代への児童手当拡充に伴う扶養控除の見直しや、基礎控除・給与所得控除の基準調整など、「年収の壁」や各種控除の再設計に関する議論が実務に反映され始めています。法改正によって控除要件が変化する時期だからこそ、自身の申告ステータスを正確に把握する重要度が増しています。
現在、払い過ぎた税金の還付を請求する手続きは、デジタル化によって劇的に簡素化されています。国税庁e-Taxによる還付申告の流れは、スマートフォンとマイナンバーカードがあれば自宅から数分で完結する設計へと進化しました。
- 必要書類の手元準備:会社から交付された源泉徴収票(スマホカメラでの読み取りやマイナポータル連携が可能)、控除証明書(医療費通知、寄附金受領証など)、還付金振込口座の通帳等。
- 国税庁「確定申告書等作成コーナー」へアクセス:スマホのブラウザからアクセスし、「作成開始」を選択。
- マイナンバーカード認証:マイナポータルアプリを通じてカードを読み取り、本人情報を自動連動。
- 源泉徴収票の自動入力:源泉徴収票の支払金額や源泉徴収税額、所得控除の各欄をカメラ読み取りまたは数値入力。
- 還付口座の指定と送信:本人名義の金融機関口座(公金受取口座登録済みの場合は選択するだけ)を入力し、e-Tax送信完了。
ここで気になるのが、確定申告の還付金はいつ振り込まれるのかという入金時期の問題です。国税庁の処理スピード基準によると、紙の確定申告書を税務署へ郵送・持参した場合は「提出から約1カ月〜1カ月半」の期間を要します。一方、1月〜2月にe-Tax(電子申告)を利用して還付申告を行った場合は約2週間〜3週間程度で指定口座へ入金されます。さらに、マイナポータル連携と公金受取口座を事前に紐付けておくことで、税務署内の処理遅延を最小限に抑えられます。
【プロの結論】税制リテラシー格差を克服する行動基準
日本の税制は徹底した「申請主義」で成り立っています。国や自治体が「あなたは税金を払い過ぎているので返金します」と能動的にお知らせを届けてくれることは原則としてありません。自ら控除を証明し、申告の権利を行使した者だけが正当な還付を手にできる構造です。
物価高と実質賃金の変動が続く現在の日本において、「向いている人(絶対に動くべき人)」と「慎重になるべき人」の境界線は明瞭です。年間の医療費が10万円(総所得200万円未満なら総所得の5%)を超えた世帯、ふるさと納税をワンストップ特例上限以上に行った人、中途退職した人は、確定申告をしないこと自体が直接的な資産損失につながります。一方で、年末調整で全ての生命保険・扶養・住宅ローン(2年目以降)を完璧に会社へ申告し終えている一般的な会社員であれば、わざわざ確定申告をする実利はありません。自分の納税ポジションを正確に把握し、制度を味方につけるリテラシーこそが、最大の資産防衛策となります。

【源泉徴収税額とは戻ってくる?】に関するよくある質問(FAQ)
Q1:源泉徴収票の「源泉徴収税額」が0円になっています。還付金も0円ということですか?
A1:源泉徴収税額が0円と記載されている場合、年末調整を経た最終的な所得税額が「非課税(ゼロ)」であったことを意味します。もし毎月の給与から途中で所得税が天引きされていたのであれば、その引かれていた全額が年末調整の段階ですでに給与口座へ還付済みです。手元の12月や1月の給与明細を確認してください。
Q2:確定申告で還付申告ができる期間はいつからいつまでですか?
A2:通常の確定申告期間(2月16日〜3月15日)とは異なり、税金を納め過ぎて還付を受けるための「還付申告」は、対象年の翌年1月1日から5年間にわたって提出可能です。過去数年間に申請し忘れていた医療費控除や中途退職の税金も、5年以内であれば遡って還付を受けられます。
Q3:年末調整で還付金が出た場合、いつどうやって戻ってきますか?
A3:多くの企業では、年末調整の計算が完了した直後の「12月の給与」または「翌年1月の給与」に上乗せして還付金が支払われます。給与明細書の支給欄や控除欄に「年調還付額」「年調過不足額」といった名目で記載されますので、明細書の内訳欄をチェックしてください。
まとめ:正しい知識と手続きで払い過ぎた税金を確実に手元に取り戻そう
源泉徴収税額とは、決して「そのまま全額が戻ってくるボーナス」ではなく、毎月の概算天引きを精算した後に残る「最終納税額」です。しかし、社会保険料控除、配偶者控除、生命保険料控除、住宅ローン控除などの仕組みを正しく理解し、遺漏なく申告を行えば、過剰に支払っていた税金を確実に手元へと取り戻すことができます。
特に年の途中で退職した方、副業やアルバイトを掛け持ちしている方、初年度の住宅購入者や高額な医療費を支払った世帯にとって、確定申告(還付申告)は合法的に資産を取り戻す極めて強力な防衛手段です。e-Taxをはじめとするデジタル基盤が整った今、手続きの敷居は大幅に下がっています。自身の源泉徴収票を今一度見直し、取れるべき控除を取りこぼさない行動を起こすことが、賢明な家計管理への確かな一歩となります。 (出典: 源泉 徴収 税額 と は 戻っ て くる(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。