なぜ督促状の封筒は赤や黄色なのか?放置で差押えの真相と危険度対策
自宅の郵便受けを開けた瞬間、見慣れない鮮やかな「黄色」や「赤色」の封筒が目に飛び込んできたときの心理的衝撃は計り知れません。差出人に目をやると、市区町村の納税課、日本年金機構、あるいは聞き覚えのない債権回収会社の名が記されており、鼓動が跳ね上がった経験を持つ方は少なくないはずです。「ただの案内状だろう」「少し遅れて払えば問題ない」と自分に言い聞かせて未開封のまま引き出しの奥へしまい込む行為は、生活の基盤を一瞬で揺るがしかねない極めてリスキーな判断です。
郵便ポストに投函される督促状の封筒が、白や青から黄色、そして赤やピンクへと変化していく背景には、単なるデザインの違いを超えた行政・金融機関側の明確な心理的意図と法的な警告ランクが隠されています。色ごとに割り振られた緊急度の違い、放置し続けた先に待ち受ける法的手続きのタイムリミット、そして裁判所から届く特殊な封書の実態に至るまで、2026年現在の法運用に基づき徹底取材しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:封筒の色は白・青から黄色、赤・ピンクへと進むにつれて法的強制執行が近づくシグナルであり、警告色の採用は開封率向上と法的証拠性の確保を狙ったものです。
- 要点2:住民税などの税金は督促状送達からわずか10日経過で裁判なしの差押えが可能になり、裁判所の特別送達は受取拒否しても効力が発生します。
- 要点3:無視や放置は給与・口座の凍結を招くだけであり、届いた直後に正規窓口へ相談することが唯一の資産防衛策となります。
- 要点4:実在する公的機関を騙る架空請求詐欺も横行しており、書かれた連絡先ではなく公式サイトの正規番号で真偽を確かめる警戒心が必要です。
突然届く督促状の封筒はなぜ赤や黄色なのか?色ごとに異なる緊急度と差押えの真相
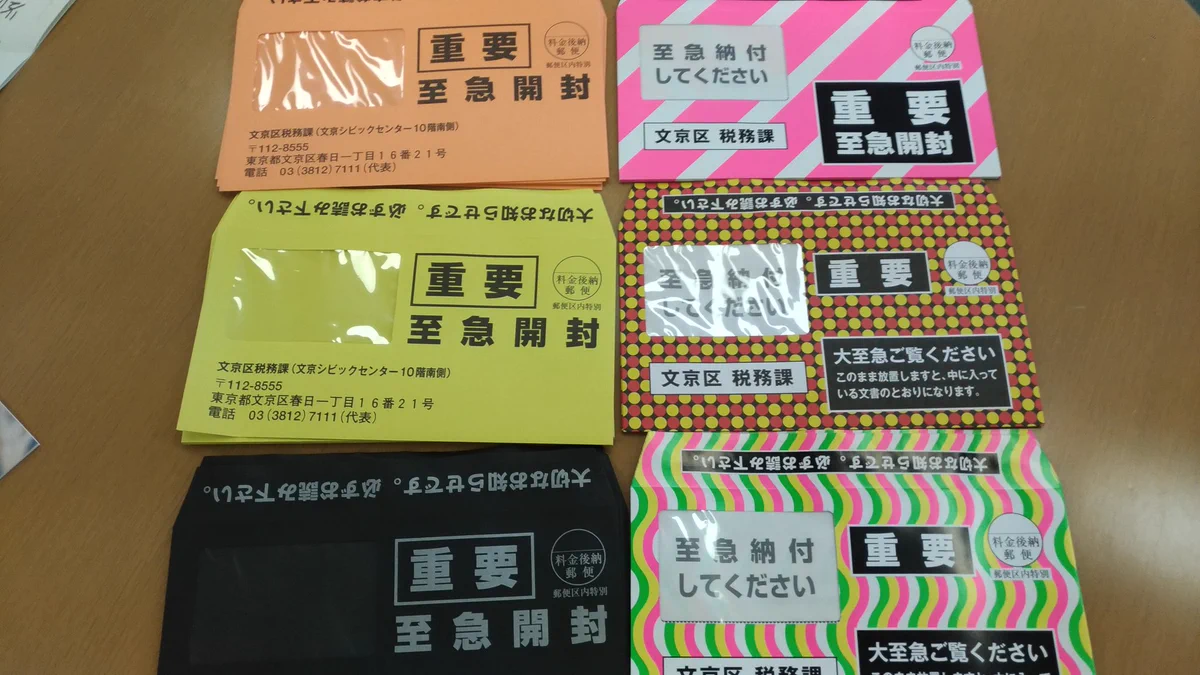
郵便受けの中で強烈な存在感を放つ赤や黄色の封筒。なぜ債権者や公的機関は、あえて通常では使われない目立つ色を採用するのでしょうか。その背景には、人間の防衛本能に直接訴えかける色彩心理学に基づいた開封率向上策と、「未着や見落としを言い逃れさせない」という厳格な事務的意図が存在します。
人間は黄色を「注意喚起」、赤色を「本能的危機」として無意識に認識します。滞納初期に届く白色や薄い緑色の封筒は、日常的なダイレクトメールに紛れて放置されがちです。しかし、黄色や赤色の封筒へ段階的にシフトさせることで、受取人に強い心理的プレッシャーを与え、事態が最終局面へ突入した事実を否応なく突きつける仕組みが構築されています。
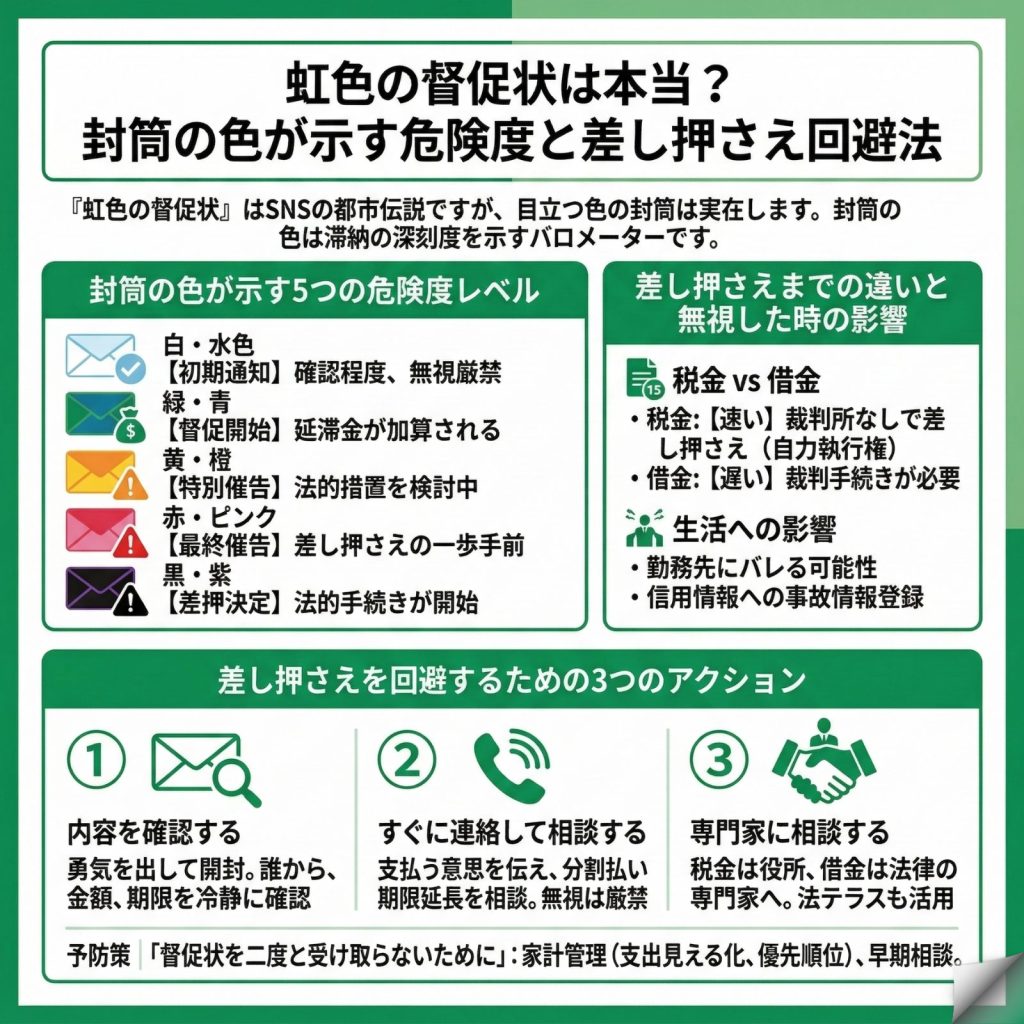
督促状封筒の色の意味を整理すると、大まかに以下の3段階に分類されます。
- 白・緑・青(初期リマインド期):納期限から数日から数週間以内に発送される一般的な確認通知。支払い忘れを想定した事務的連絡であり、この段階で速やかに納付すれば実害は生じません。
- 黄色・オレンジ(警戒・催告期):督促状を無視し続けた場合に届く警告状。封筒には「重要」「至急開封」といった太文字が印字され、法的手続きへの移行を示唆する文言が盛り込まれます。
- 赤・濃いピンク(危険・最終通告期):後述する「差押予告」や「最終催告」に該当する最高レベルの警告。これを放置した場合、いつ銀行口座や給料が差し押さえられても法的に文句が言えない最終防衛ラインです。
督促状の赤い封筒の理由は、受取人に対する心理的ショック療法であると同時に、行政や債権者側にとっても「これ以上の猶予は一切与えられない」という事実上の最後通牒を意味しています。

公的機関のシグナル|年金督促状のピンク色封筒と住民税督促状の赤色危険度
特に危機的な対応を迫られるのが、国や地方自治体から届く公的徴収金の封書です。日本年金機構が委託業者を通じて発送する未納案内には、緑色、黄色、そして鮮烈なピンク色の封筒が段階的に用いられます。この年金督促状のピンク色封筒は「特別催告状」と呼ばれ、国民年金の強制徴収プロセスにおける実質的なレッドカードを意味します。これを無視すると、配偶者や世帯主の財産まで調査対象となり、連帯納付義務に基づく差し押さえへと急転直下で進みます。
一方、市区町村が送付する住民税督促状の赤色危険度は、民間金融機関の借金よりもはるかに深刻です。税金の滞納処分に関しては、民間の裁判手続きのような長期戦は用意されていません。法律上、極めて強大な権限が自治体の徴税吏員に与えられているためです。
ネット上の口コミやSNSでは「住民税の赤封筒が届いた数週間後に銀行口座を見たら残高がゼロになっていた」という体験談が散見されますが、これは都市伝説ではなく法的な既定路線です。赤色の封筒を手にした時点で、猶予期間は秒単位で消費されていると認識しなければなりません。
【徹底比較】督促状と催告書の違い|法的リスクと差押えまでの危険度マップ
郵便物の中に「督促状」と「催告書」の双方が混在している場合、法的な重要度の違いを正しく理解しておく必要があります。一見似た言葉ですが、債権回収の実務上では明確な一線が引かれています。
督促状は、支払期日を過ぎた債務者に対して「債務の存在を知らせ、支払いを促す」ための第一種通知です。これに対して催告書は、督促に応じない相手に対して「指定期日までに支払わなければ法的手段・強制執行へ踏み切る」という法的猶予の限界を告げる通告書であり、内容証明郵便で届くケースも目立ちます。催告書と督促状の違いを甘く見ていると、知らぬ間に裁判手続きへ移行される事態を招きます。
各段階におけるリスクの違いと客観的データを、以下の比較表にまとめました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 初期督促状(白・青・薄緑) | 納期限から約10〜30日後に送付。普通郵便。 | ペナルティは軽微な延滞金(年2.4〜8.7%程度)。 | うっかり忘れの段階。この時点で即座に納付すれば信用情報への傷は最小限で防げる。 |
| 催告書(黄色・オレンジ) | 督促後約1〜2ヶ月無視を継続した場合に発送。 | 民法上の「催告」。6ヶ月以内の法的手続きで時効完成猶予。 | 実質的な最終猶予期間。分割納付等の交渉が自力で成立するギリギリの分岐点。 |
| 差押予告・最終通告書(赤・ピンク) | 期限指定は発送から約7〜14日以内の短期設定。 | 税金は裁判不要で差押え可能。民間は一括請求へ移行。 | 危険度MAX。一括請求により自己解決は困難。専門家への介入依頼か役所への即日出頭が必須。 |
| 裁判所からの特別送達(独特の白封筒) | 郵便局員からの直接手渡し。受取拒否は法的に無効。 | 支払督促の場合、受領から14日以内の異議申立が厳守要件。 | 司法手続き開始の確定合図。放置すれば確実に給与・口座の差押命令が下る最悪の事態。 |
この表が示す通り、最終通告封筒の法的手続きが一度開始されると、債務者の都合による引き延ばしは一切通用しなくなります。
督促状無視による差押えの経緯|税金と民間借金で異なる法的手続きの全貌
ポストに届いた手紙を見なかったことにし続けた場合、督促状無視による差押えの経緯はどのようなスピード感で進むのでしょうか。ここで極めて重要なのは、「相手が国・自治体(税金・保険料)」なのか、「民間企業(クレジットカード・消費者金融等)」なのかによって、差し押さえに至るルートが根本から異なる点です。
税金の場合、法的な強制力は容赦がありません。地方税法第331条等の規定に基づき、「督促状を発した日から起算して10日を経過した日までに完納しないときは、財産を差し押さえなければならない」と法律上に明記されています。裁判所に訴え出る手続きすら挟まないため、自治体の権限だけで職場への給与照会や銀行預金の照会が行われ、予告なしに口座が凍結される現実に直面します。
一方、民間金融機関の場合は以下のような段階を踏んで進行します。
- 債権回収会社や法律事務所への委託:滞納が2〜3ヶ月を超えると、債権者から委託された弁護士名義の受任通知封筒が届きます。この書面には「受任通知」「債権回収受任のご通知」と記されており、督促の窓口が専門家に移行したことを示します。
- 期限の利益の喪失:「分割払いできる権利」が消滅し、残債と遅延損害金を含めた全額の一括返済を求められます。
- 裁判所への申立:債権者が簡易裁判所等へ「支払督促」や「民事訴訟」を提起します。
- 強制執行(差押え):判決または仮執行宣言に基づき、給与(手取り額の最大4分の1、または33万円を超える全額)や銀行預金が直接差し押さえられます。勤務先にも差押通知書が届くため、滞納の事実が社内に完全に知れ渡ります。
最も危険な「裁判所からの特別送達」|支払督促の異議申立期限と2週間のタイムリミット
カラフルな督促状よりもはるかに深刻なのが、裁判所から届く地味な白封筒です。これは通常の郵便配達ではなく、「特別送達」という公法上の特殊な取扱いで配達されます。郵便局員が受取人の対面で手渡しを行い、押印や署名を求めるのが特徴です。
「居留守を使えば受け取ったことにならないのではないか」と考えるのは致命的な誤認です。日本の民事訴訟法上、正当な理由なく受領を拒否した場合はその場に書類を置くことで送達が完了したとみなされる「差置送達」や、不在が続く場合の「書留郵便等に付する送達」などの規定が整備されており、受け取りを拒否しても法的手続きは勝手に進行します。
特別送達と裁判所の封筒を開封した際、書類のタイトルに「支払督促」と書かれていた場合、一刻の猶予も許されません。支払督促の異議申立期限は「書類を受け取った日の翌日から起算して2週間(14日間)以内」と法律で厳格に定められています。
この2週間以内に同封されている「異議申立書」を裁判所に提出しなければ、債権者の主張通りの債務が存在すると法的に確定し、直ちに「仮執行宣言付支払督促」が出されます。これが出されたが最後、異議を唱える権利を失い、翌週には銀行口座や給与口座の残高が根こそぎ回収される結末が待っています。
【実態検証】利用者の生の声と現場目線で見えたリアル
実際に督促の封筒を受け取った人々は、どのような心理的葛藤を抱え、どのような事態に直面しているのでしょうか。ネット掲示板やSNS、法律相談窓口に寄せられた生の声を取材・検証すると、過酷な現実が浮き彫りになります。
都内の20代会社員は、匿名掲示板で当時の恐怖をこう吐露しています。
「ポストに真っ黄色の封筒が入っていた時は心臓が凍りついた。開けるのが怖くて部屋の隅に放り出していたら、翌月には真っ赤な封筒に変わり、『財産調査着手』の文字。怖くなって市役所の納税課に電話したら、担当者の口調は事務的だが極めて冷徹だった。『なぜもっと早く来なかったのですか』と言われ、分割払いの誓約書を書かされるまで震えが止まらなかった」
また、知恵袋などの相談サイトでは、「督促状の封筒を家族に見つかり、配偶者から離婚を切り出された」「給料が差し押さえられ、会社の人事部長から別室に呼び出された」という告白が後を絶ちません。現場の自治体職員や弁護士へのヒアリングによると、滞納者が最もやってしまう失敗は「怖くなって封筒を隠す・開けずに放置する」ことだと口を揃えます。
逆に、赤色封筒の段階であっても、自ら窓口へ出向いて誠実な支払い意志を示し、収支状況を明かして分納相談を行ったケースでは、即時の差押えを回避できた事例が数多く報告されています。沈黙と逃走こそが、行政や債権者を最も強硬な手段へと駆り立てる引き金となっているのです。
一般に知られていない盲点とネットの誤解|架空請求詐欺封筒の見分け方
督促状を巡っては、インターネット上に根拠のない俗説や誤解が蔓延しています。代表的な嘘と、その裏に潜む法的な真実を暴いておきます。
最も危険なデマが「借金は5年放置すれば自動的にチャラ(消滅時効)になるから、封筒は全部無視するのが正解」という言説です。確かに民法上、一般的な金銭債権の消滅時効期間は原則5年と規定されています。しかし、催告書が届けば時効の完成が最大6ヶ月間猶予され、裁判手続きを起こされれば時効は完全にリセット(更新)されます。放置して時効を迎えるどころか、遅延損害金が雪だるま式に膨れ上がった巨額請求を突きつけられるのが現実です。
もう一つの深刻な現代的リスクが、実在の法的督促に偽装した架空請求詐欺封筒の見分け方です。「国民生活センター」や警察庁の公表データによると、法務省や裁判所の名称を不正に悪用した詐欺書面が急増しています。
本物の督促状と詐欺封書を識別するチェックポイントは以下の通りです。
- 差出人名義の違和感:「法務省管轄支局 訴訟最終告知事務局」「民事訴訟管理センター」など、実在しない架空の公的機関を名乗っていないか。
- 記載されている連絡先:連絡先として携帯電話番号(090や080、070)や不審なIP電話、無料通話アプリが指定されていないか。裁判所や自治体が個人の携帯電話へ連絡を求めることは絶対にありません。
- 送達手段:ハガキや普通郵便で「裁判通知書」が届いていないか。本物の裁判手続きは、原則として郵便局員が手渡しする「特別送達」でしか送られてきません。
- 支払い方法の指定:コンビニで電子マネーやギフトカードを購入させて番号を送信させようとする手口は100%詐欺です。
不審に感じた場合は、書面に記載された電話番号には絶対に電話せず、自治体や最寄りの警察署、消費者ホットライン(局番なしの188)へ直接相談することが防犯の基本原則です。
プロが教える正しい対処法|向いている選択肢と絶対避けるべきNG行動
黄色や赤色の封筒が手元にある場合、感情的なパニックに陥る前に冷静なアクションプランを実行する必要があります。督促状が届いた時の正しい対処法は、債務の種類によって明確に分かれます。
公的債務(住民税、国民健康保険料、年金)の場合、どれほど高圧的な封筒であっても、窓口となる役所には「納付の猶予」や「減免制度」「分納(分割納付)」といった救済措置が法的に用意されています。「失業した」「病気で収入が途絶えた」といった客観的な事情を証明できる書類を持参して即座に相談すれば、差押えの手続きは一時的にストップします。
一方、民間金融機関やクレジットカードの滞納で一括請求を受けている場合、個人で債権者と交渉して金利を免除してもらうことは困難です。この局面では、速やかに弁護士や司法書士といった専門家に債務整理の相談を持ちかけるのが唯一の打開策となります。
【プロの結論】心理的回避の罠と自立的解決への判断基準
人間には、過剰なストレスや恐怖に直面した際、その対象を視界から消し去ることで精神的安定を保とうとする「回避性ストレス行動」や「正常性バイアス(自分だけは大丈夫だと思い込む認知の歪み)」が本能的に備わっています。しかし、督促状の封筒問題において、この心理的防衛は最悪の破滅を招くトリガーとなります。
多くの多重債務者が家庭内において借金を隠蔽し、家族に知られたくないという恐怖から封筒をシュレッダーにかけ、最終的に職場への給与差押え通知によってすべてが崩壊します。家族社会学の観点からも、家計の問題を一人で抱え込み、孤立した状態で問題を先送りすることは、健全な生活基盤の維持を不可能にする最大の要因です。
以下の基準を参考に、自らが取るべき行動を即座に判断してください。
- 自力で窓口相談へ向かうべき人:滞納しているのが公的税金や年金のみであり、月々の少額納付であれば家計から捻出できる見込みがある人。誠実に窓口へ行けば、行政は相談に応じる法的義務を負っています。
- 直ちに法テラスや専門弁護士へ駆け込むべき人:複数の消費者金融やカード会社から黄色・赤色の封筒が届いており、返済のために別の借金を重ねている人、または裁判所から特別送達が届いてしまった人。自力での解決は不可能であり、任意整理や自己破産を含めた法的手続きによるリセットが必要です。
- 絶対に避けるべきNG行動:封筒を開けずに放置すること、書かれた期限を無断で過ぎること、そして怪しい「借金一本化詐欺」や「ヤミ金」に手を出して急場をしのごうとすることです。事態を破滅的に悪化させるだけに終わります。
【督促状の封筒】に関するよくある質問(FAQ)
Q1:赤い封筒が届いたら、その日のうちに銀行口座を差し押さえられてしまいますか?
A1:即日その瞬間に差し押さえられるケースは稀ですが、猶予期間は残りわずかです。住民税等の公的税金の場合、「指定納期限までに納付がない場合は直ちに差押えを執行する」という最終通告であることが多く、書類に書かれた期日(通常1週間〜10日程度)を過ぎると予告なしに口座が凍結されます。届いたその日のうちに記載された連絡先へ電話し、納付の相談を行ってください。
Q2:同居している家族にバレたくありません。封筒の色を変えてもらったり、発送を止めたりできますか?
A2:債権者や役所に対して「目立たない封筒にしてほしい」と要望しても受け入れられません。督促状の封筒発送を止める唯一の方法は、「全額を支払う」「分割納付の合意を取り付ける」、あるいは民間借金であれば「弁護士・司法書士に依頼して受任通知を送ってもらう」ことです。専門家が受任通知を送付すると、貸金業法等の規定により債権者から自宅への直接督促は法律で禁止されます。
Q3:支払うお金が1円もない場合、督促状の連絡先に正直に電話しても意味はありませんか?
A3:意味がないどころか、電話をしないことこそが最悪の選択です。お金がない場合でも、現在の求職状況や生活困窮の度合いを説明することで、税金の徴収猶予や分割納付のスケジューリング、場合によっては生活保護等の福祉窓口への連携が行われます。無断放置は「支払能力があるのに悪質に逃げている」とみなされ、差押えに向けた調査が容赦なく進行します。
まとめ:今後の動向と失敗しないための判断基準
2026年現在、マイナンバーと公金受取口座の連携や、行政機関・金融機関における資産照会プロセスのデジタル自動化が進展したことで、滞納者の財産調査にかかる時間は劇的に短縮されています。かつてのように「役所の処理が遅いからしばらく放置しても逃げ切れる」という甘い見通しは完全に過去の遺物となりました。
郵便ポストの中に落ちていた赤や黄色の封筒は、あなたの生活に対する攻撃状ではなく、法的な強制執行という崖っぷちの手前で鳴らされた「最後の非常ベル」です。警告色に込められたシグナルを正しく受け止め、恐怖に負けて目を背けることなく、速やかに正規窓口や専門家の扉を叩くこと。その迅速な一歩だけが、平穏な日常と生活基盤を守るための唯一の防壁となります。 (出典: 督促 状 封筒(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。