手書き領収書はインボイス後も有効?無効になる落とし穴と正しい書き方
取引先との会食や小規模な個人商店での買い物時、紙の複写式伝票にペンを走らせる「手書き領収書」。完全デジタル化が進む2026年のビジネス環境においても、飲食業や個人タクシー、建設現場の急な資材購入など、現場の即時決済シーンでは依然として手書きの領収書が広く交わされています。しかし、「昔からこの書き方だから問題ないはずだ」という油断が、企業の税務処理において思わぬ致命傷を招く事例が後を絶ちません。
インボイス制度(適格請求書等保存方式)が完全に定着した現在、記載要件を満たさない手書き伝票は、買い手側が仕入税額控除を否認される直接の原因となります。どれほど高額な支払いであっても、ルールから逸脱した1枚の紙切れは、経理上「単なるメモ」とみなされかねません。制度の過渡期を終えた今だからこそ知るべき、手書き領収書にまつわる法的効力と実務上の鉄則を徹底的に掘り下げます。
📌 【この記事の重要ポイントまとめ】
- 要点1:手書き領収書も必要事項を満たせばインボイスとして有効だが、記載漏れが1カ所でもあれば仕入税額控除の対象外となる。
- 要点2:「上様」「お品代」といった曖昧な表記は業種制限があり、二重線や訂正印による修正は税務上無効で再発行が原則。
- 要点3:5万円以上の取引における収入印紙の貼付義務や、8%・10%の税率区分と端数処理ルールの厳守が不可欠。
【真相解明】手書き領収書はインボイス後も有効か?無効になる致命的リスク
結論から述べると、手書きの領収書であってもインボイス制度(適格請求書等保存方式)における法的効力は完全に保持されています。国税庁が公表しているガイドラインでも、適格請求書の発行形式はデジタルデータや機械印字に限定されておらず、手書きによる交付が明確に認められています。そのため、個人商店や小規模事業者が市販の領収書綴りを用いて交付すること自体に違法性はありません。
問題は、その形式ではなく「記載内容の厳格さ」にあります。過去の商習慣では、金額と店舗の角印さえあれば大半の経費精算が通っていました。しかし現在の税制下では、国税庁が定める法定要件を一つでも欠いた手書き領収書は適格請求書として無効と判断されます。受領した企業側は仕入税額控除を受けられず、自社の法人税・消費税の負担が増加するという直接的な経済的実害を被ることになります。
とりわけ経理部門でトラブルが多発しているのが、「適格請求書」と「適格簡易請求書(簡易インボイス)」の混同です。手書き領収書が無効化する背景には、売り手側が自身の事業形態に応じた正しい記載フォーマットを理解していないという構造的欠陥が存在します。
【書き方見本】適格請求書・簡易請求書の手書き要件と必須項目一覧
手書きで領収書を発行する際、店舗や事業主は自社が「どちらの区分で発行できるか」を把握しなければなりません。不特定多数の顧客に対して商品・サービスを提供する特定の業種(飲食業、小売業、タクシー業、旅客運送業、旅行業、駐車場業など)に限り、記載要件を一部緩和した適格簡易請求書の交付が認められています。
以下は、手書き領収書を正しく作成するための必須項目と書き方見本の要点です。
【適格請求書(原則形式)の手書き必須項目】
1. 発行者の氏名または名称、および「T+13桁の登録番号」
2. 取引年月日(西暦・和暦の明記)
3. 取引内容(軽減税率の対象品目である旨の表記)
4. 税率ごとに区分して合計した対価の額(税抜または税込)および適用税率
5. 税率ごとに区分した消費税額等
6. 書類の交付を受ける事業者の氏名または名称(宛名)
【適格簡易請求書(簡易インボイス)の必須項目】
飲食業や小売業などの対象業種では、上記項目のうち「宛名」の記載が省略可能です。また、「消費税額等」または「適用税率」のいずれか一方の記載で足ります。しかし、手書き現場では13桁の登録番号を都度手作業で記入するのは現実的ではなく、書き損じのリスクも跳ね上がります。そのため実務上は、あらかじめ登録番号を印字した伝票を用意するか、店名・住所・登録番号が一体となったゴム印スタンプを押印する方法が標準的な防衛策となっています。
また、金額改ざん防止の記号ルールも厳格に適用されます。手書きの金額欄には、頭に「¥」マーク、末尾に「―」や「※」を書き添え、数字の桁間には必ずカンマを打つことが改ざん防止策として法的に求められます。数字の前に空白を空けて記入するような不備は、税務調査において疑義を招く直接の引き金となります。
さらに見落とされがちなのが、消費税率8パーセントと10パーセントが混在する場合の端数処理です。インボイス制度では「1つの適格請求書につき、税率ごとに1回の端数処理」と定められています。品目ごとに消費税の端数を四捨五入や切り捨てして手書きで合算することは認められておらず、税率ごとに合算した税抜価格に対して端数処理を行わなければなりません。
【徹底比較】手書き領収書と電子レシートの違いと実務上の判断基準
日常の購買現場において、レジから自動出力される電子レシートと、スタッフが手作業で記入する手書き領収書にはどのような違いがあるのでしょうか。両者の法的要件、実務負荷、リスクを比較分析します。
| 項目 | 手書き領収書 | 電子レシート(POSレジ) | 編集部の見解・実務評価 |
|---|---|---|---|
| インボイス対応の確実性 | 記入漏れや計算ミスによる無効リスク大 | システム管理により要件を満たす確実性が極めて高い | 手書きは人的過失の温床。POS印字レシートの方が税務上の安全性は圧倒的に高い。 |
| 収入印紙(5万円以上) | 紙の交付のため貼付・消印が必須(200円〜) | 紙発行は貼付必須だが、電子レシート送付なら非課税 | 5万円超の手書きは印紙税負担と貼り忘れの過怠税リスクを常に抱える。 |
| 宛名の記載義務 | 一般請求書は正式名称が必須(簡易インボイス業種は省略可) | 小売・飲食業等では宛名なしで法的効力を担保 | 「レシートより手書き領収書が格上」という認識は完全な誤解。 |
| 改ざん・二重計上リスク | 高(税務調査で注視されやすい) | 低(ジャーナルデータと照合可能) | レシートと手書き領収書の両方を受け取る「二重請求」は不正経理の典型例。 |

「上様」や「お品代」は通用するのか?宛名と但し書きの税務ルール
日本古来の商習慣として長年まかり通ってきたのが、宛名の「上様」表記と、但し書きの「お品代」という記述です。これらは果たして、現在も経費精算において通用するのでしょうか。
結論として、飲食業や小売業、タクシー業などの適格簡易請求書が認められる業種を除き、「上様」や空欄の領収書は仕入税額控除の対象外となります。製造業や卸売業、コンサルティング業務などのBtoB取引においては、書類の交付を受ける事業者の「正式な会社名または屋号」がフルネームで記載されていなければなりません。税務調査の現場でも、「上様」表記の伝票は架空計上や私的流用を疑われる第一の標的となります。
さらに危険なのが但し書きの「お品代等」という抽象的な記載です。国税庁の通達では、取引内容は「資産または役務の具体的な内容」を記載することが定められています。単に「お品代」と書かれているだけでは、それが事業用消耗品なのか、社長個人の趣味嗜好品なのかを外部から立証することが不可能です。
現場では「飲食代(〇名様会食)」「店舗陳列棚購入代」「セミナー参加費」など、取引の客観的実態が第三者にも一目で判別できる具体的な文言を必ず記入させる必要があります。販売側から「お品代でよろしいですか?」と問われた際、安易に承諾することは企業防衛の観点から絶対に避けなければなりません。
【実態検証】経理現場の悲鳴とミス防止策|訂正印NGの鉄則と5万円の壁
経理実務の第一線では、手書き領収書をめぐるトラブルが日常茶飯事となっています。大手企業の財務担当者や税理士法人の関係者への取材、経理コミュニティの報告によると、現場で最も頻発している過失が「書き損じ伝票の訂正印処理」と「収入印紙の貼り忘れ」です。
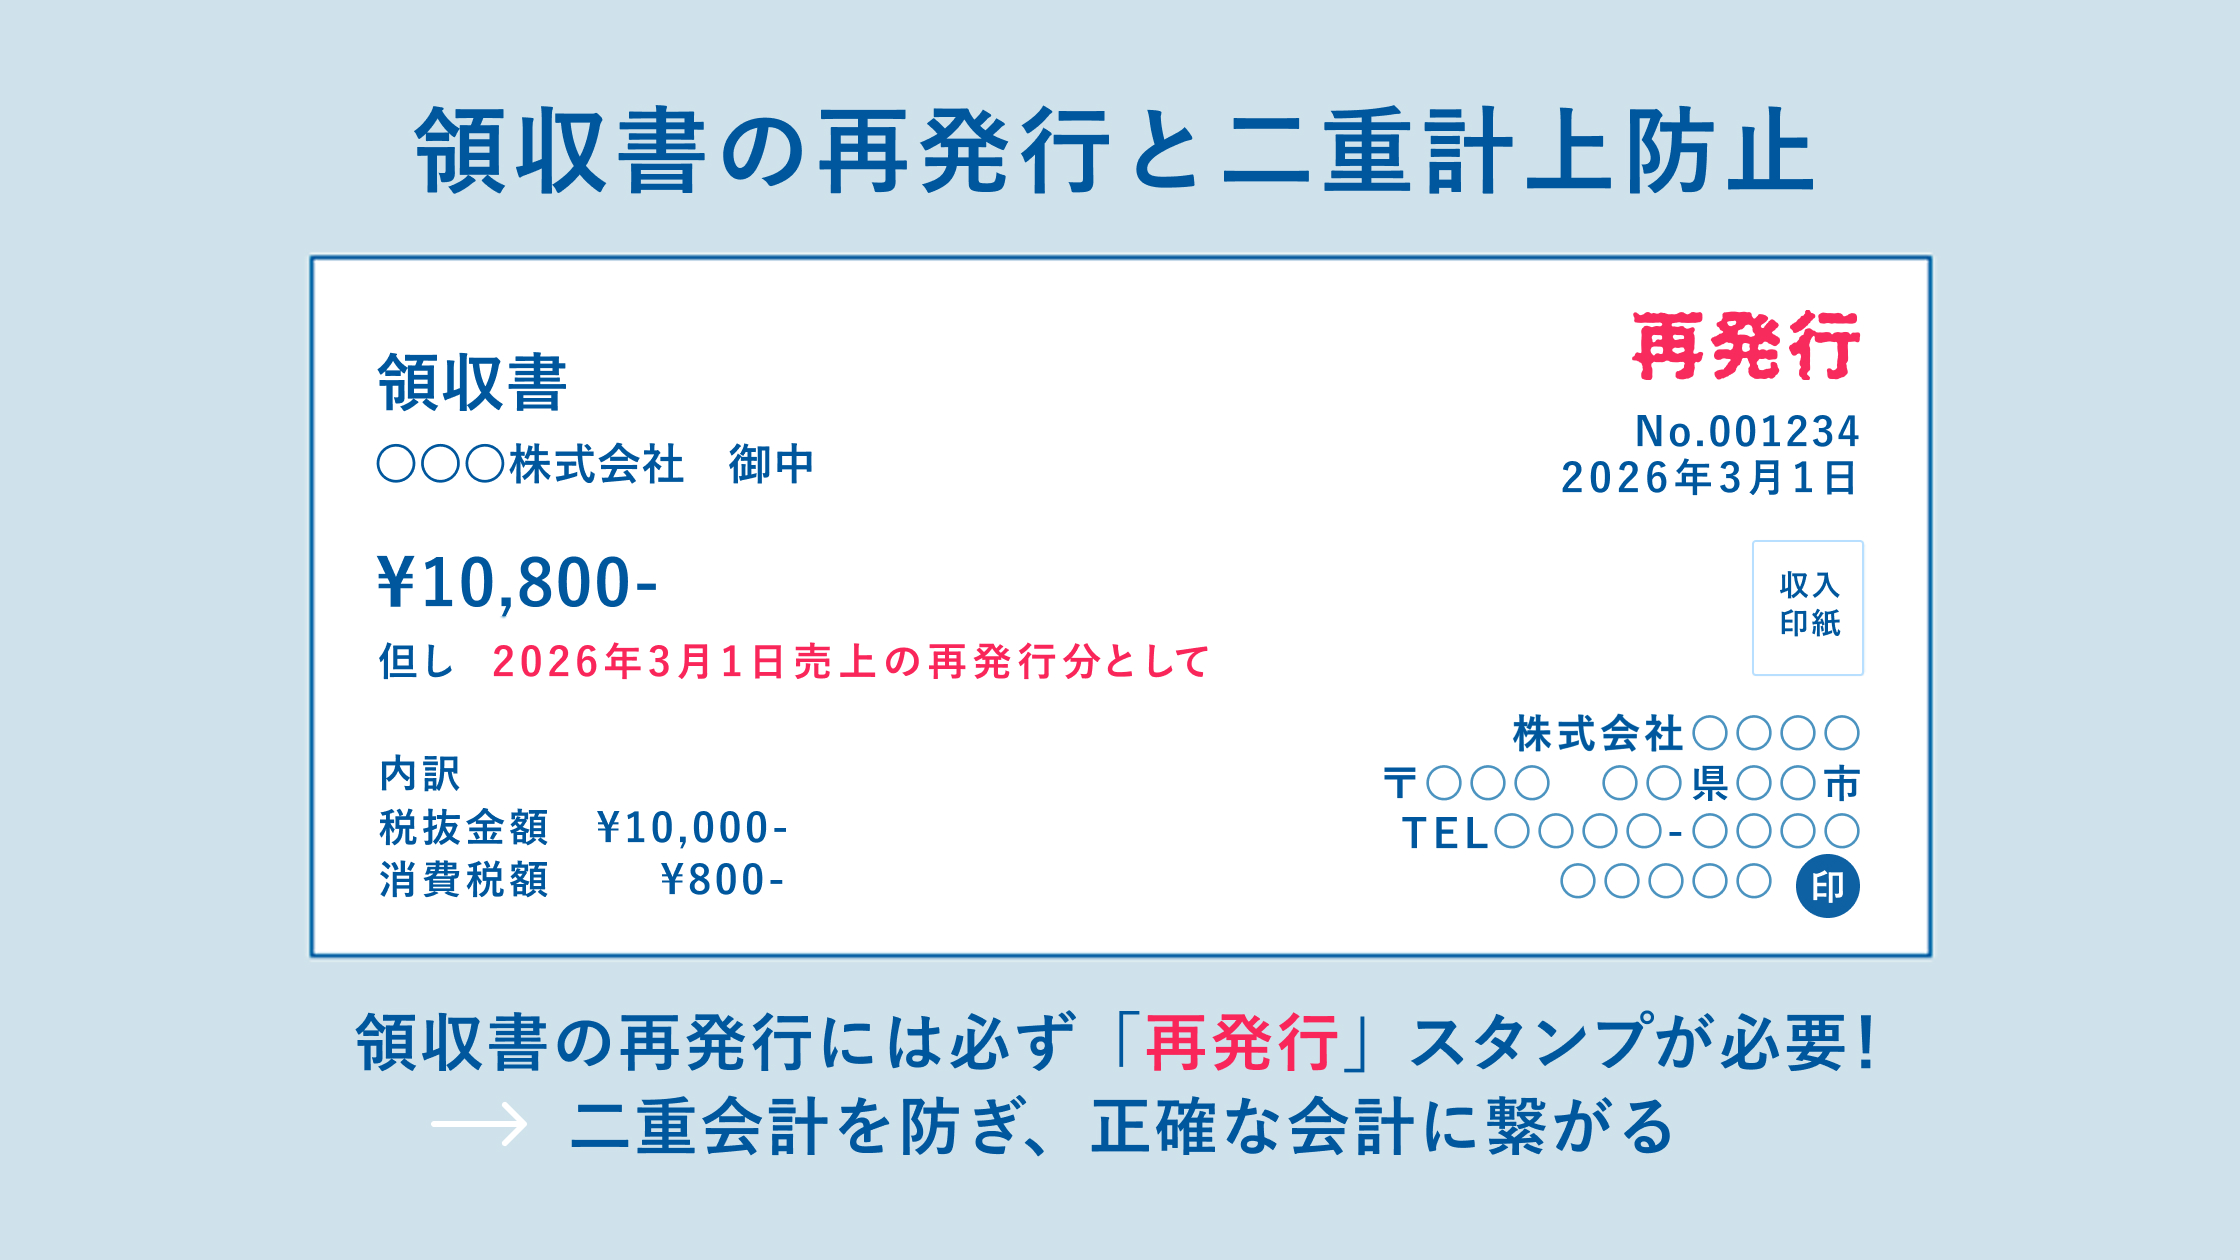
「金額の書き間違いを二重線と訂正印で修正した手書き領収書が営業部から回ってきたが、経理としては受理できない」という悲鳴は後を絶ちません。手書き領収書の金額欄は、二重線や訂正印、修正液を用いた修正は税務上一切認められず、無効となります。金額を誤った場合は、破棄して最初から新しい伝票に書き直す(または再発行を受ける)のが鉄則です。日付や宛名の軽微な修正であっても、改ざんを疑われるリスクを考慮すれば、受領側は再発行を求めるのが確実な選択肢となります。
また、5万円以上の取引における収入印紙の貼り付け基準も重大なチェックポイントです。印紙税法に基づき、記載金額が税抜5万円以上の場合、200円(金額に応じて増加)の収入印紙を貼り付け、消印を押す義務が発生します。
ここで重要なのが「消費税額の記載方法」です。例えば税込5万3,900円の支払いであっても、領収書内に「税抜金額4万9,000円、消費税額等4,900円」と税抜額と税額が明確に区分記載されていれば、記載金額は5万円未満と判定され収入印紙は不要となります。しかし、税抜額や消費税額を明記せず単に「5万3,900円」とだけ一括表記した場合、記載金額そのものが5万円以上とみなされ、印紙税の課税対象となってしまいます。売り手側が印紙を貼り忘れた場合、本来の税額に加え2倍の過怠税(合計3倍)が徴収されるリスクを負うことになります。

【プロの結論】慣習依存の「昭和型商習慣」から脱却すべき企業の境界線
日本の企業間取引において手書き領収書が根強く残り続けてきた背景には、「紙に筆で書き、角印を押す行為こそが誠意の証である」という昭和的な心理的バイアスが存在します。心理学的には、長年のルーティンに対する認知的安寧(現状維持バイアス)が働き、制度改定後も現場のオペレーション変更を無意識に拒絶してしまう傾向が見受けられます。
しかし、コンプライアンスとガバナンスが極めて高度化した現代において、曖昧さを内包した手書き伝票への依存は、企業経営における潜在的な脆弱性に他なりません。組織として手書き領収書を許容すべきか否か、その判断基準を提示します。
【手書き領収書を例外的に許容できる事業者】
・屋台やキッチンカー、地域のお祭り等の仮設店舗で、POSレジやモバイル決済端末を物理的に配備できない個人商店。
・登録番号が印字されたゴム印を完備し、品目別の税率区分・消費税額を手戻りなく正確に記入できる教育体制が整った小規模店舗。
・適格簡易請求書の交付が法的に認められており、取引単価が常に5万円未満で印紙税リスクが発生しない業態。
【手書き領収書を即座に全廃・原則禁止とすべき事業者】
・従業員が頻繁に経費精算を行い、税務調査リスクを最小化したい中小企業・中堅企業(レシート受領を社内ルール化すべき)。
・高額な設備投資や外注費を扱い、記載ミス一つで数十万〜数百万円単位の仕入税額控除が吹き飛ぶリスクのある取引。
・宛名や但し書きを現場スタッフの裁量に委ねており、過去に社内監査で「上様」「お品代」が散見された企業。
すでに大手チェーンや先進的な中堅企業では、「手書き領収書での精算は原則不可。明細付きレジレシートのみ有効」とする社内規定への移行が急速に進んでいます。レジレシートには購入品目、取引時刻、店舗情報、登録番号、税率区分がミリ秒単位で完全に記録されており、不正防止の観点からもレシートの方が証拠力において優位に立っているのが実態です。
【手書き領収書】に関するよくある質問(FAQ)
Q1:飲食店でレシートをもらった後、さらに手書き領収書を発行してもらうことはできますか?
A1:二重発行となるため、法律およびコンプライアンス上は原則として認められません。レシートを手元に残したまま手書き領収書を受け取る行為は「経費の二重計上」の温床となるため、店舗側は手書き領収書を発行する際にレシートの回収を求めます。また、現在の飲食店のレシートは適格簡易請求書の要件を完全に満たしているため、手書き領収書へわざわざ差し替える実務上のメリットは存在しません。
Q2:手書き領収書にインボイス登録番号の記載がない場合、受け取った側はどう対応すべきですか?
A2:受領側が勝手に手書きで登録番号を書き足すことは有印私文書変造等の罪に問われる恐れがあり、絶対に禁止されています。発行元に連絡して登録番号が記載された正規のインボイスを再発行してもらうか、相手が免税事業者である場合は経過措置(2026年時点では仕入税額相当額の一部控除が可能)を適用して処理する必要があります。
Q3:手書きの領収書を紛失した場合、販売店に再発行を義務付ける法律はありますか?
A3:民法第486条において受取証書の発行請求権は規定されていますが、再発行の義務までは法律で定められていません。紛失による二重計上や不正利用のリスクがあるため、再発行を拒否する店舗も少なくありません。どうしても再発行が得られない場合は、取引先の承諾を得た上で出金伝票を作成し、銀行振込明細や注文履歴、納品書などの客観的証拠資料を添付して保管する代替処置を講じることになります。
まとめ:2026年最新手書き領収書の注意点と今後の経理戦略
手書き領収書は決して過去の遺物ではなく、要件を正確に遵守している限り、現在も正当な法的効力を持つ証憑書類です。しかし、インボイス制度が完全に根付いた今のビジネス環境において、手作業に伴う「登録番号の漏れ」「税率・税額の不備」「上様・お品代の慣習的記載」「訂正印による無効化」といったリスクは、過去と比較にならないほど増大しています。
発行側は、ゴム印スタンプの活用や複写式専用伝票の導入によってヒューマンエラーを徹底的に排除すること。そして受領側は、「手書き領収書=安心」という旧来の固定観念を捨て、POSレシートの積極的な活用や記載項目の厳格なチェックフローを社内に定着させることが不可欠です。慣習への甘えを断ち切り、確固たる法令遵守の体制を整えることこそが、無駄な追徴課税や税務トラブルから企業を守る唯一の防壁となります。 (出典: 領収 書 手書き(Yahoo!ニュース))

SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。